扣除成本后第1名就变了——但只算到毛利,排名纹丝不动
按销售额排名和按毛利排名,得到的几乎是同一份榜单(排名相关系数0.99)。排名真正发生翻转,是在一路算到贡献利润之后(0.58)。销售额第2名的商品在14个商品中贡献利润垫底,而销售额第3名反而是贡献利润第1名。造成差异的不是成本,而是分摊
按销售额排名和按毛利排名,得到的几乎是同一份榜单(排名相关系数0.99)。排名真正发生翻转,是在一路算到贡献利润之后(0.58)。销售额第2名的商品在14个商品中贡献利润垫底,而销售额第3名反而是贡献利润第1名。造成差异的不是成本,而是分摊到商品上的广告费。
公开研究数据 + 电商品牌示例数据 · 以12个月为基准 · 订单约27万笔 / 购买者约13.4万人 · 有销售额的 SKU 共187个。每一章都附上了在 Laplace 中查看该数字的界面和设置。
本报告中的数据并非真实交易数据,而是根据 Laplace 基准指标的分布生成的示例值。它们不代表任何特定客户的实际数据,请将其用于把握趋势,而非作为绝对值参考。
PART 01 · 首先——打开哪些界面
无需浏览全部菜单。我们只挑选了本报告中各项数字所在的界面。
| 菜单 | 界面 | 对应本报告中的哪个数字 | 优先级 |
|---|---|---|---|
| P & L 分析 | 利润率 / 贡献利润率 | 各商品贡献利润率、排名翻转 | 优先级1 |
| 商品分析 | 按商品分析 | 与销售额排名并列对照的商品列表 | 优先级1 |
| 数据管理 | 基础商品 · 成本登记 | 本报告成立的前提——成本匹配率 | 优先级1 |
| 数据管理 | 广告商品匹配 | 将广告费分摊到商品的规则 | 优先级1 |
| 商品分析 | 按选项分析 | 数量选项造成的贡献利润率差异 | 优先级2 |
| P & L 分析 | 各渠道损益 | 因渠道而异的盈亏平衡 ROAS | 优先级2 |
| 广告分析 | 按广告渠道 · 按广告活动 | 各商品实际 ROAS | 优先级2 |
| 自定义仪表板 | 商品4象限图 | 区分现金牛 · 隐藏宝石 · 待清理商品 | 优先级2 |
| P & L 分析 | CAC | 清理前确认商品的角色 | 优先级3 |
需要新建的只有一行
PART 02 · 销售额排行榜的一半几乎不赚钱——研究证实的数字
在看我们自己的数据之前,先确定一条基准线。商品之间盈利能力的不均衡,已经有大规模的测量结果。
| 研究 | 已证实的数字 |
|---|---|
| Strategy& (PwC),快消品组合分析 | 约28%的 SKU 贡献了80%的累计毛利,约35%的 SKU 利润贡献几乎为零。排名后50%的 SKU 只贡献了不到5%的利润 |
| Deloitte Retail Profitability Study | 按包含退货、包装和运费在内的全成本口径计算,62%的电商 SKU 处于亏损 |
| McKinsey 零售项目 (Assortment Optimization) | 清理低收益 SKU 的零售企业在保住90–95%的销售额的同时,将毛利率提升了2–4个百分点 |
| McKinsey “The Power of Pricing” | 价格提升1%,营业利润约提升8%。若要靠销量抵消5%的折扣,销量需要增长18.7% |
| Modern Retail,燕麦饮品品牌 SKU 精简案例 | 通过 SKU 精简,亚洲地区利润率从19.2% → 23.4% |
也就是说,“卖得好的商品清单”和“真正赚钱的商品清单”是两份不同的清单。问题在于,大多数品牌手里只有前一份。
到这里为止,都是别人的数字
接下来要看的界面——研究只说到“每个 SKU 的利润贡献各不相同”为止,却没有告诉你要沿着销售额排行榜往下算到哪一步,才能看到这种差异。
PART 03 · 优先级1——排名不是在毛利处翻转,而是在贡献利润处翻转
品牌 A 是一家韩国护肤品牌,同时运营自营商城、大型平台和开放市场,经营精华、面霜和安瓶。12个月内,199个已登记 SKU 中有187个产生了销售额。
阅读数字之前
在 Laplace 中查看的位置——P & L 分析 › 利润率 / 贡献利润率
设置方法
-
将查询期间设为12个月——避免单个季节性商品打乱排名。
-
将维度设为商品。如果设为选项,每个数量选项都会单独成为一行,排名就会被拆得支离破碎。
-
在指标中同时开启销售额 · 毛利 · 贡献利润。只开其中一个,就看不到本章的结论。
-
确认使用的是已扣除退款和售后的净销售额口径。若用扣除前的销售额计算,退货多的商品会被高估。
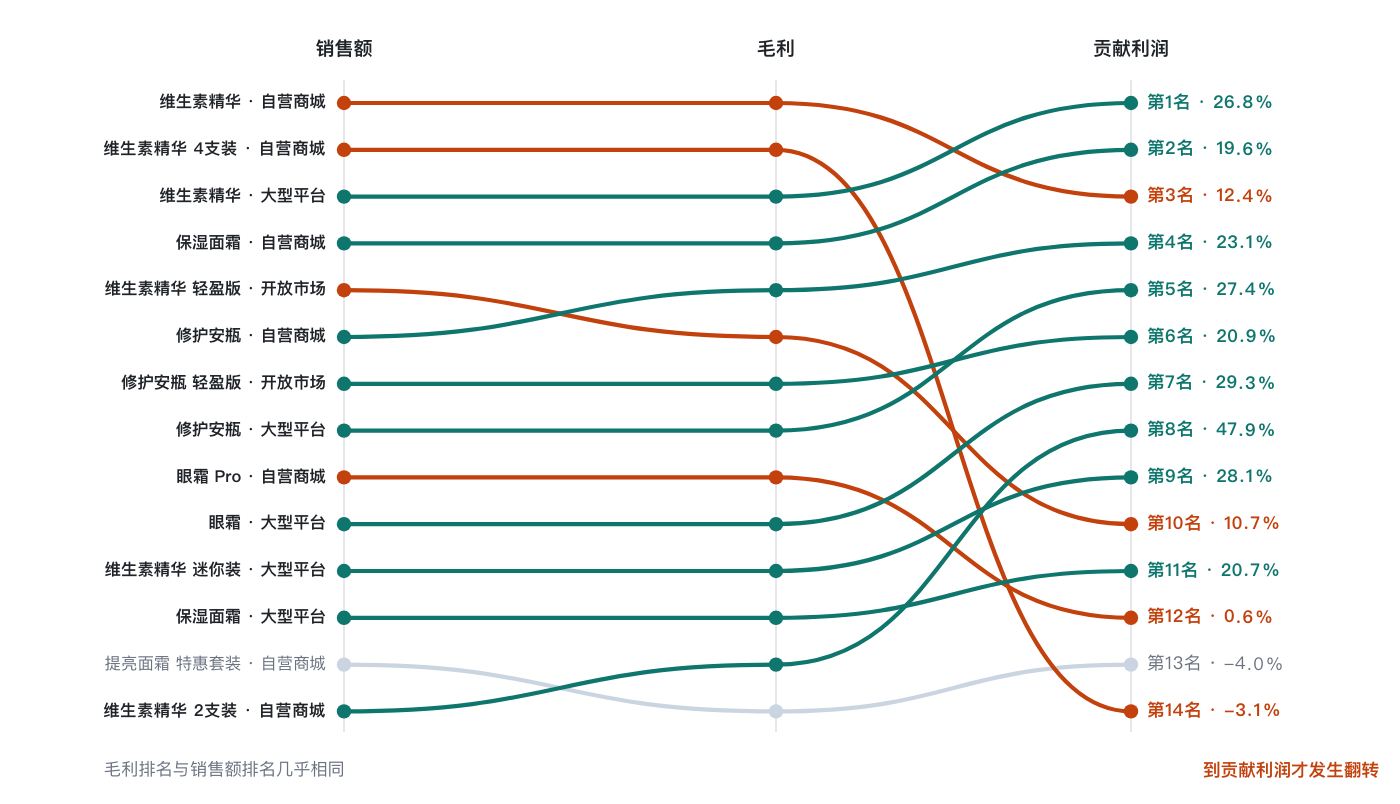
| 销售额排名 × 毛利排名 | 销售额排名 × 贡献利润排名 | 平均排名变动 | 整体贡献利润率 |
|---|---|---|---|
| 0.99 | 0.58 | 0.3 → 3.1位 | 21.1%(毛利率68.6%) |
| 销售额排名 | 商品 · 渠道 | 销售额指数 | 成本% | 佣金% | 运费% | 广告费% | 毛利% | 贡献利润% | 贡献利润排名 |
|---|---|---|---|---|---|---|---|---|---|
| 1 | 维生素精华 · 自营商城 | 100.0 | 31.4 | 6.8 | 6.1 | 43.3 | 68.6 | 12.4 | 3 |
| 2 | 维生素精华4支装 · 自营商城 | 81.6 | 30.2 | 5.4 | 10.8 | 56.7 | 69.8 | -3.1 | 14 |
| 3 | 维生素精华 · 大型平台 | 67.2 | 30.6 | 27.4 | 0.0 | 15.2 | 69.4 | 26.8 | 1 |
| 4 | 保湿面霜 · 自营商城 | 63.5 | 38.7 | 2.9 | 5.4 | 33.4 | 61.3 | 19.6 | 2 |
| 5 | 维生素精华 轻盈版 · 开放市场 | 45.1 | 31.9 | 19.8 | 1.1 | 36.5 | 68.1 | 10.7 | 10 |
| 6 | 修护安瓶 · 自营商城 | 42.8 | 25.3 | 4.6 | 6.9 | 40.1 | 74.7 | 23.1 | 4 |
| 7 | 修护安瓶 轻盈版 · 开放市场 | 40.3 | 24.8 | 20.2 | 2.0 | 32.1 | 75.2 | 20.9 | 6 |
| 8 | 修护安瓶 · 大型平台 | 32.6 | 24.5 | 27.9 | 0.0 | 20.2 | 75.5 | 27.4 | 5 |
| 9 | 眼霜 Pro · 自营商城 | 29.1 | 22.6 | 3.1 | 6.2 | 67.5 | 77.4 | 0.6 | 12 |
| 10 | 眼霜 · 大型平台 | 23.7 | 23.2 | 25.6 | 0.0 | 21.9 | 76.8 | 29.3 | 7 |
| 11 | 维生素精华 迷你装 · 大型平台 | 22.8 | 32.7 | 27.8 | 0.0 | 11.4 | 67.3 | 28.1 | 9 |
| 12 | 保湿面霜 · 大型平台 | 16.9 | 39.1 | 25.4 | 0.0 | 14.8 | 60.9 | 20.7 | 11 |
| 13 | 提亮面霜 特惠套装 · 自营商城 | 14.3 | 33.8 | 2.9 | 5.8 | 61.5 | 66.2 | -4.0 | 13 |
| 14 | 维生素精华2支装 · 自营商城 | 14.1 | 31.6 | 5.5 | 6.2 | 8.8 | 68.4 | 47.9 | 8 |
销售额指数以第1名商品 = 100。贡献利润率 = 100 − 成本率 − 佣金率 − 运费率 − 广告费率(以不含增值税的净销售额为基准)。
如何解读这些数字
-
毛利排名与销售额排名是同一份榜单。排名相关系数0.99,平均变动0.3位。原因是成本率的差异还没大到足以改变排名——在这张表中,成本率集中在22.6%–39.1%之间。如果只看到毛利就说“我们是按利润口径在看”,那实际上看的仍然是销售额。
-
排名第一次翻转发生在贡献利润。排名相关系数0.58,平均变动3.1位。销售额第2名的商品在贡献利润上跌到第14名(垫底),而销售额第14名的商品升至贡献利润第8名。
-
让排名翻转的不是成本,而是广告费。同一张表里,既有广告费占净销售额8.8%的商品,也有占67.5%的商品。成本率的最大与最小值相差16.5个百分点,而广告费率相差58.7个百分点。
-
亏损商品就排在销售额前列。销售额第2名和第13名的贡献利润为负。只看销售额排行榜的话,这两个都是“卖得好的商品”。
接下来要看的界面——我们已经知道排名会翻转,但还看不到每100韩元流向了哪里才导致了这种结果。
PART 04 · 拆解100的销售额——毛利与贡献利润有何不同
在 Laplace 中查看的位置——P & L 分析 › 利润率 / 贡献利润率
两个指标的区别——扣到哪一步
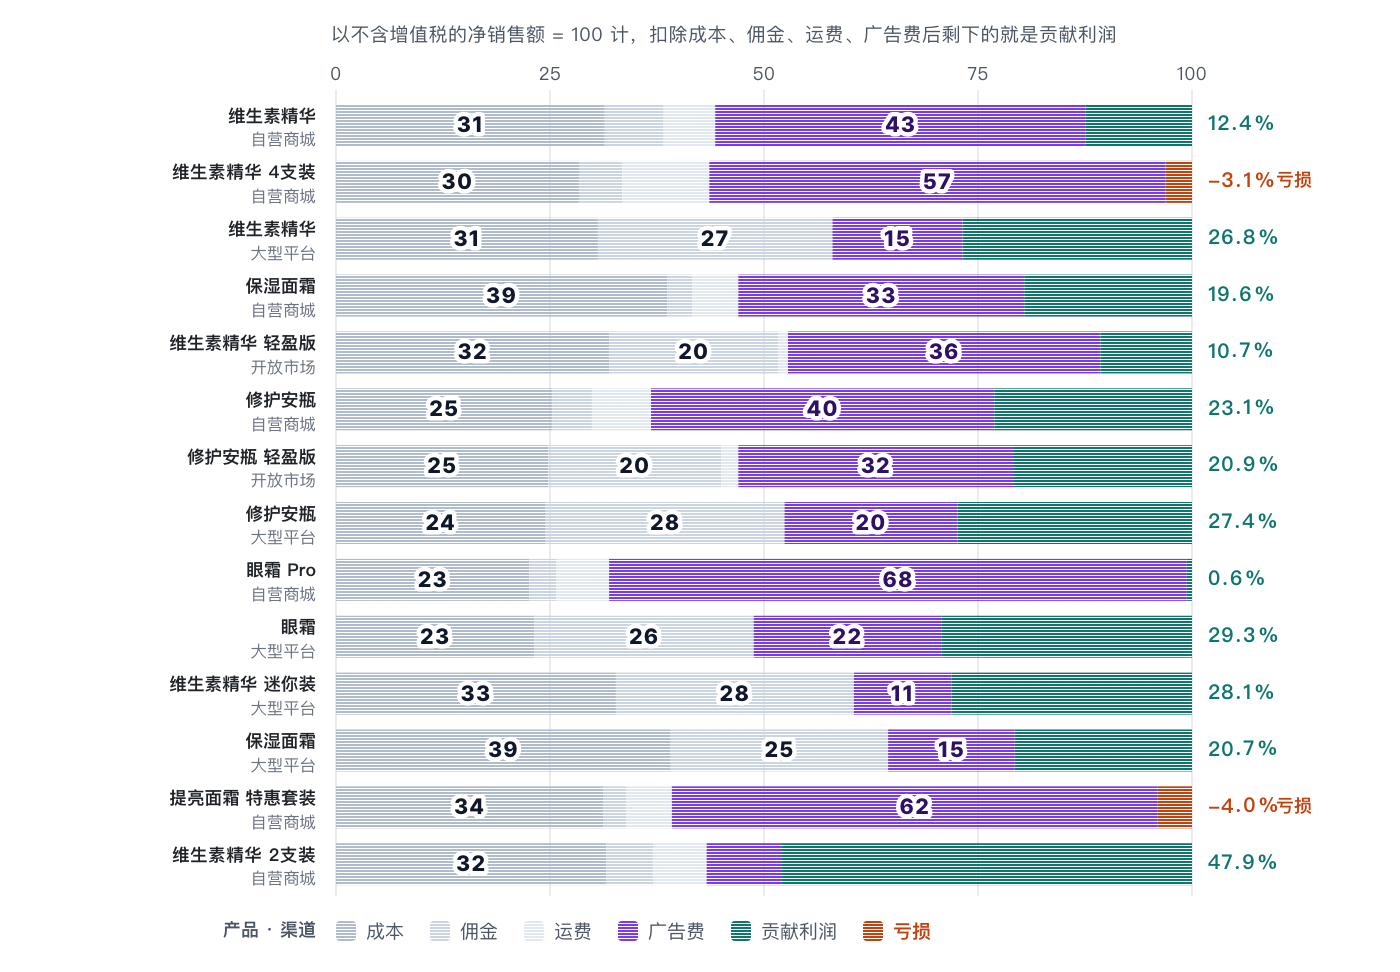
如何解读这些数字
-
从整体看,毛利率为68.6%,贡献利润率为21.1%。中间的47.5个百分点流向了佣金(12.3%)、运费(3.4%)和广告费(31.8%)。最大的单项成本不是成本价,而是广告费。
-
同一款产品,渠道不同,成本结构就截然相反。自营商城佣金低、广告费高;大型平台佣金高、广告费低。合并后的贡献利润率看起来差不多,但能削减的项目却不一样。
-
贡献利润率仅0.6%的商品,销售额排第9名。广告费一路涨到67.5%,几乎吃掉了77.4%的毛利。卖是卖出去了,却什么都没剩下。
接下来要看的界面——以上所有数字,都建立在表格准确无误的前提之上。而现实中,表格本身出偏差的情况反而更常见。
PART 05 · 陷阱——不先检查这三点,上面的表格就全都是错的
请务必按顺序来。如果把这一章往后放,你就会对前一章的数字照单全收。
陷阱① 同一款产品被拆成了多个商品名
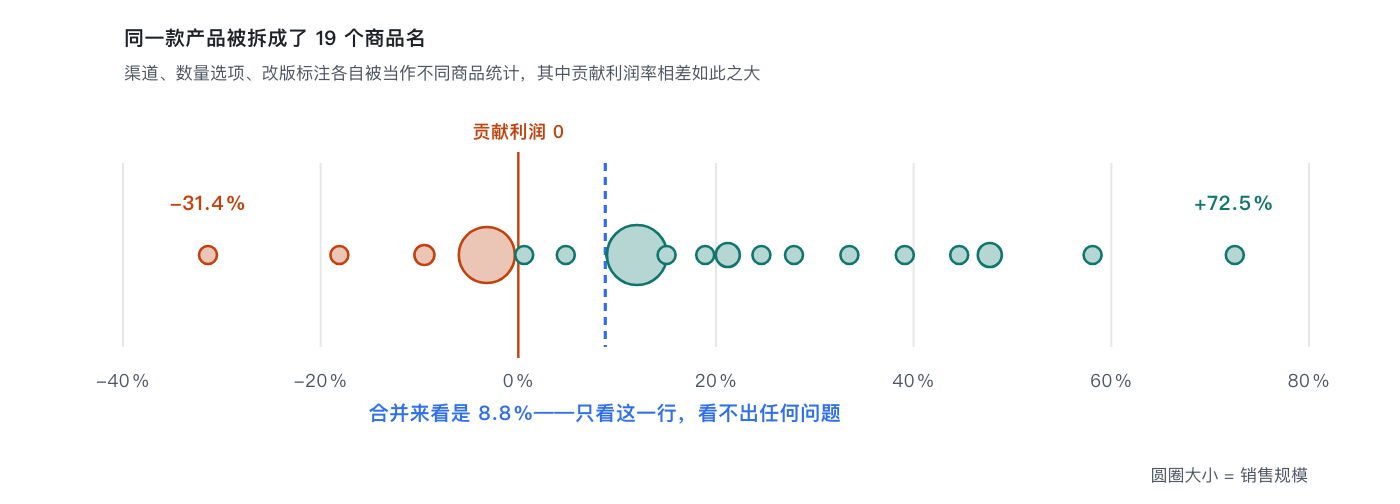
各渠道不同的商品名、数量选项(1支装/2支装/4支装)、改版前后的标注,都会被当作不同的商品统计。在品牌 A,一款产品被拆成了19个商品名,其中贡献利润率从-31.4%到+72.5%不等。合并来看是8.8%——只看这一行,似乎什么问题都没有。
检查方法
-
在数据管理 › 基础商品中,查看同一款产品被登记成了几个商品。
-
将产品维度(基础商品)和销售维度(渠道商品)分开来看。按产品维度汇总,看到的是产品本身的实力;按销售维度展开,看到的是销售方式的问题。
-
数量选项要在商品分析 › 按选项分析中单独查看。2支装、4支装通常是无需广告就能卖出的复购量,贡献利润率要高得多。
陷阱② 不把广告费分摊到商品上,就会得到虚假的贡献利润
如果只按总额管理广告费,PART 03的表格就会与毛利表一模一样——等于把一张排名相关系数0.99的表叫作贡献利润。反过来,如果不了解分摊规则就去看各渠道的贡献利润,就会朝完全相反的方向出错。
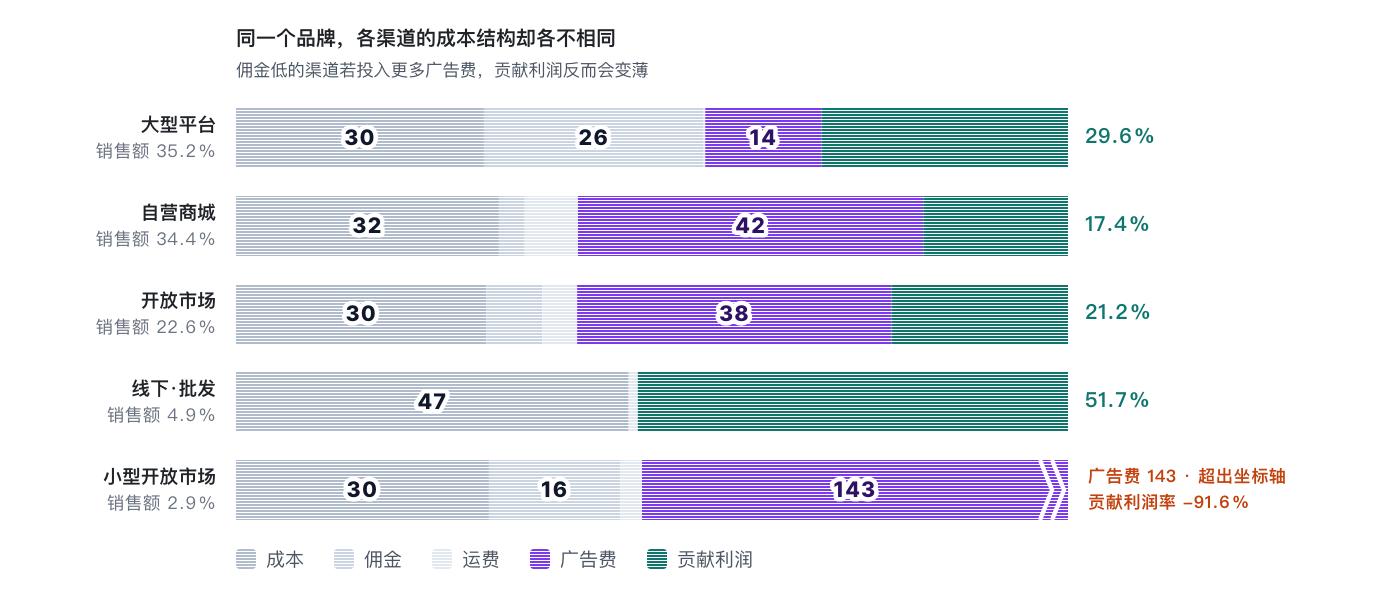
| 渠道 | 销售额占比% | 成本% | 佣金% | 运费% | 广告费% | 贡献利润% | 盈亏平衡 ROAS | 实际 ROAS |
|---|---|---|---|---|---|---|---|---|
| 大型平台 | 35.2 | 29.8 | 26.4 | 0.2 | 14.0 | 29.6 | 2.29倍 | 7.14倍 |
| 自营商城 | 34.4 | 31.6 | 3.1 | 6.4 | 41.5 | 17.4 | 1.70倍 | 2.41倍 |
| 开放市场 | 22.6 | 30.1 | 6.7 | 4.2 | 37.8 | 21.2 | 1.69倍 | 2.65倍 |
| 线下·批发 | 4.9 | 47.2 | 0.0 | 1.1 | 0.0 | 51.7 | 1.93倍 | 无广告 |
| 小型开放市场 | 2.9 | 30.4 | 15.8 | 2.6 | 142.8 | -91.6 | 1.95倍 | 0.70倍 |
小型开放市场的 −91.6%,并不代表这个渠道不好
陷阱③ 未匹配成本的商品,利润会被虚高
未匹配成本的商品会按零成本计算,显示为毛利率100%。如果这个商品恰好位居销售额前列,整体利润率都会被拉高。
| 检查项目 | 标准 | 未达标时 |
|---|---|---|
| 商品 ↔ 成本匹配率 | 95%以上 | 未匹配商品按零成本计 → 利润虚高 |
| 广告 ↔ 商品匹配率 | 95%以上 | 未分摊广告费的商品看起来比实际更好 |
| 登记卖家承担的运费 | 按渠道分别登记 | 自营商城和小渠道的贡献利润虚高 |
| 退款和售后已扣除 | 以净销售额为准 | 退货多的商品被高估 |
不必追求完美
接下来要看的界面——表格已经可信了。现在要决定把每个商品放进哪个象限。
PART 06 · 决策① 重组商品组合——4象限
在 Laplace 中查看的位置——自定义仪表板 › 商品4象限图
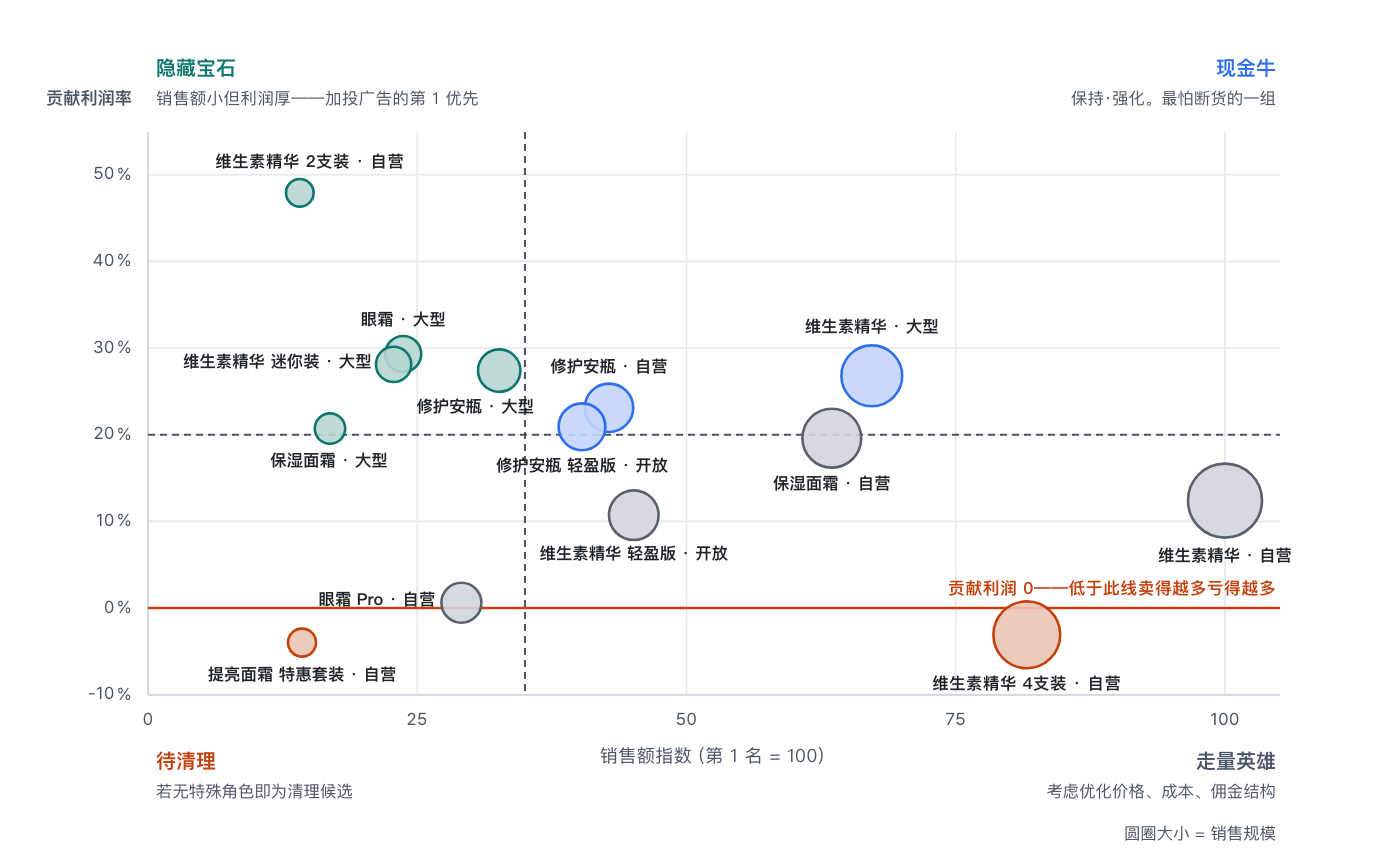
| 象限 | 本样本中 | 怎么做 |
|---|---|---|
| 现金牛(高销售额 · 高利润率) | 3个 · 销售额25.3% · 贡献利润38.0% | 保持并强化。这是最怕断货的一组,也是可以测试能否削减广告的一组 |
| 走量英雄(高销售额 · 低利润率) | 4个 · 销售额48.9% · 贡献利润28.4% | 贡献了一半的销售额,利润贡献却低于此。考虑优化价格、成本和佣金结构;若承担引流角色则保留 |
| 隐藏宝石(低销售额 · 高利润率) | 5个 · 销售额18.5% · 贡献利润34.0% | 增加广告预算的首选。用1/5的销售额创造了1/3的利润 |
| 待清理(低销售额 · 低利润率) | 2个 · 销售额7.3% · 贡献利润 −0.4% | SKU 精简候选。但删除之前请先确认其角色——见下方提示 |
不能因为贡献利润率低就一律清理
接下来要看的界面——已经确定了要给哪些商品加投广告,但还不知道最多可以投多少。
PART 07 · 决策② 广告预算——盈亏平衡 ROAS 因商品而异
在 Laplace 中查看的位置——广告分析 › 按广告渠道 · 按广告活动
盈亏平衡 ROAS = 100 ÷ (100 − 成本率 − 佣金率 − 运费率)
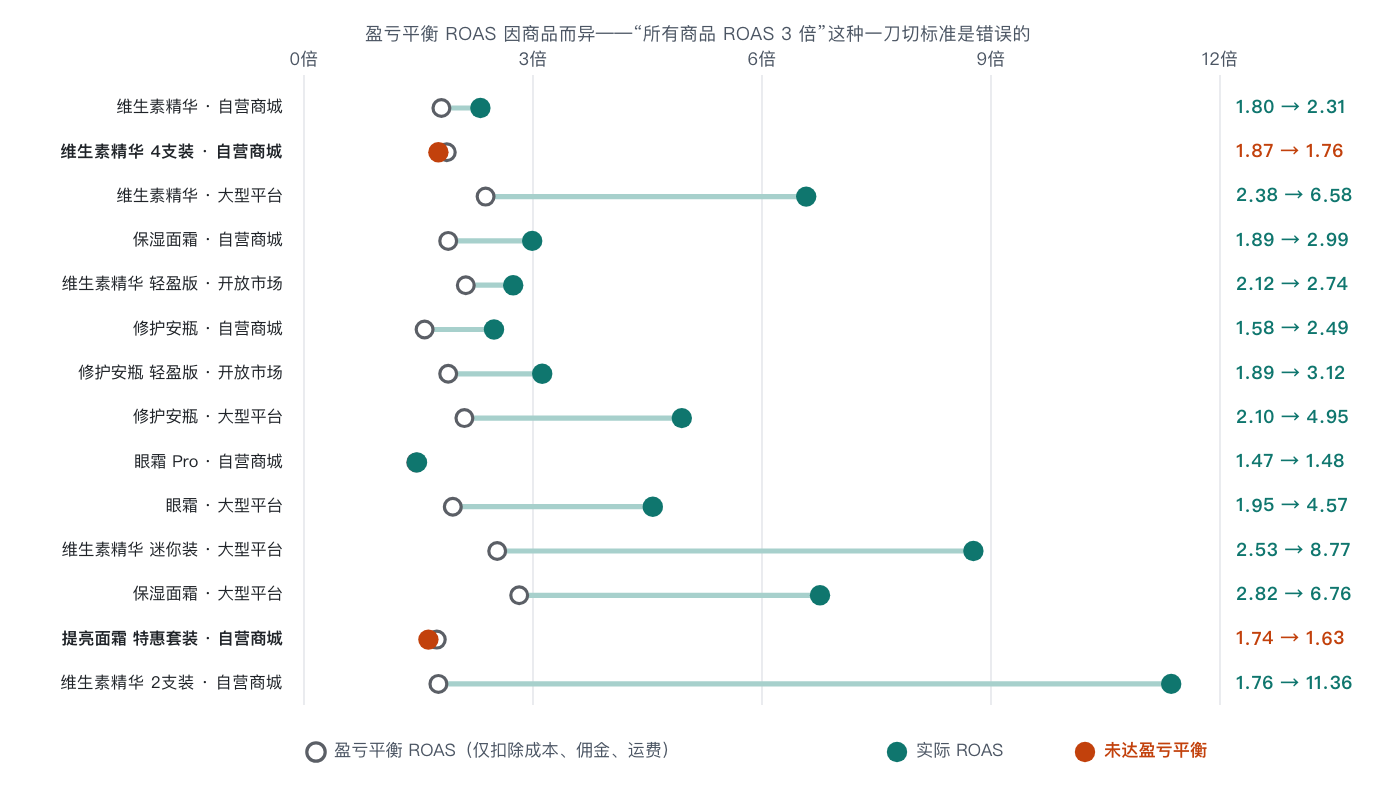
| 各商品盈亏平衡 ROAS 区间 | 整体平均盈亏平衡 ROAS | 各渠道盈亏平衡 ROAS |
|---|---|---|
| 1.47–2.82倍 | 1.89倍 | 1.70–2.29倍(自营商城 ~ 大型平台) |
如何解读这些数字
-
“所有商品 ROAS 3倍”这种一刀切的标准是错误的。在本样本中,基准线从1.47倍到2.82倍不等。只设一个目标,就会出现有的商品明明盈利却被停掉广告、有的商品明明亏损却还在继续烧钱的情况。
-
各渠道也不能用同一个标准。自营商城1.70倍,大型平台2.29倍——因为佣金结构不同。给所有渠道设定相同的 ROAS 目标,是最常见的错误。
-
用贡献利润代替 ROAS 来看,顺序会略有变化。不过像这个品牌一样成本率集中在较窄区间时,两种顺序差别不大。成本率差异越大的品牌,ROAS 与实际利润的排序就分歧越大。
接下来要看的界面——广告预算定好了,剩下的杠杆是折扣。
PART 08 · 决策③ 折扣上限——上限就是贡献利润率
“全场降价20%”这类一刀切的折扣,会把利润薄的商品推向亏损。只有掌握了各商品的贡献利润率,才能设定各商品的折扣上限。
| 贡献利润率 | 本样本示例 | 折扣上限 | 若一律降价20% |
|---|---|---|---|
| 45%以上 | 维生素精华2支装(47.9%) | 空间充足 | 降价后仍剩27.9% |
| 25–30% | 眼霜 · 大型平台(29.3%) | 最多25% | 降价后9.3%——虽薄但仍盈利 |
| 10–20% | 维生素精华 · 自营商城(12.4%) | 最多10% | 亏损 −7.6% |
| 0%及以下 | 维生素精华4支装(−3.1%) | 不可打折 | 打折前就已亏损 |
折扣是一种比想象中昂贵得多的手段
PART 09 · 决策④ SKU 精简——保住销售额,同时提升利润率
在 Laplace 中查看的位置——P & L 分析 › 利润率 / 贡献利润率
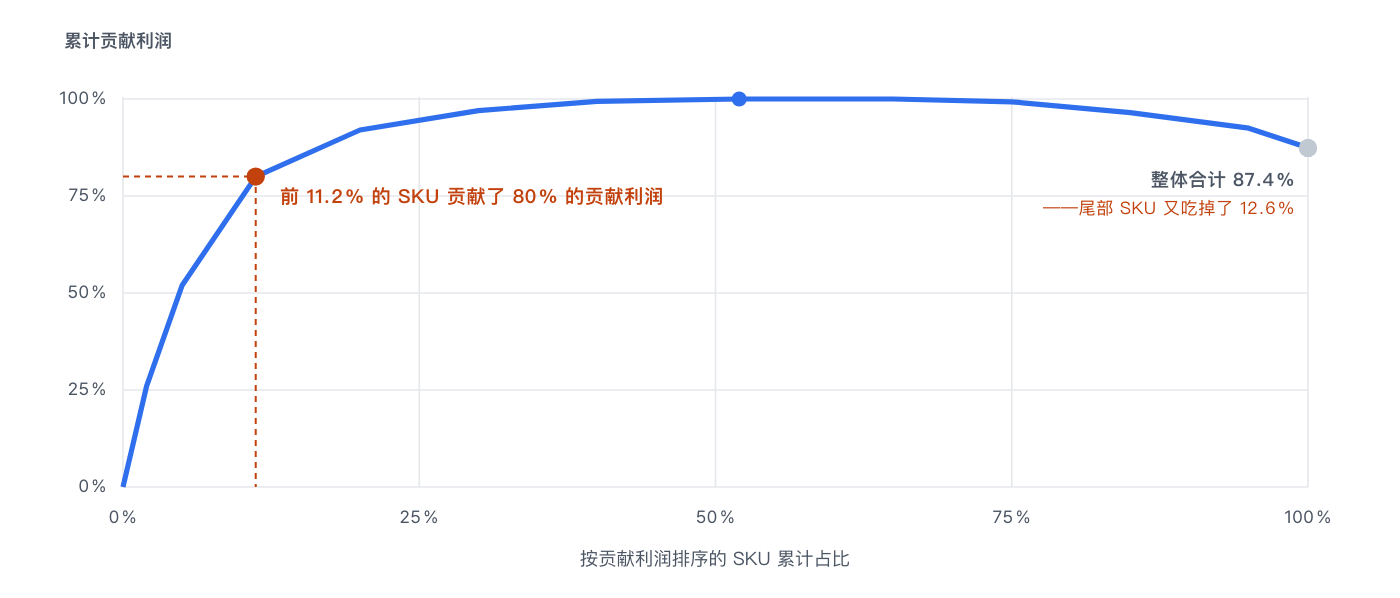
| 创造80%贡献利润的 SKU | 贡献利润为负的 SKU | 这些 SKU 的销售额占比 | 销售额后50% SKU 的销售额 / 贡献利润 |
|---|---|---|---|
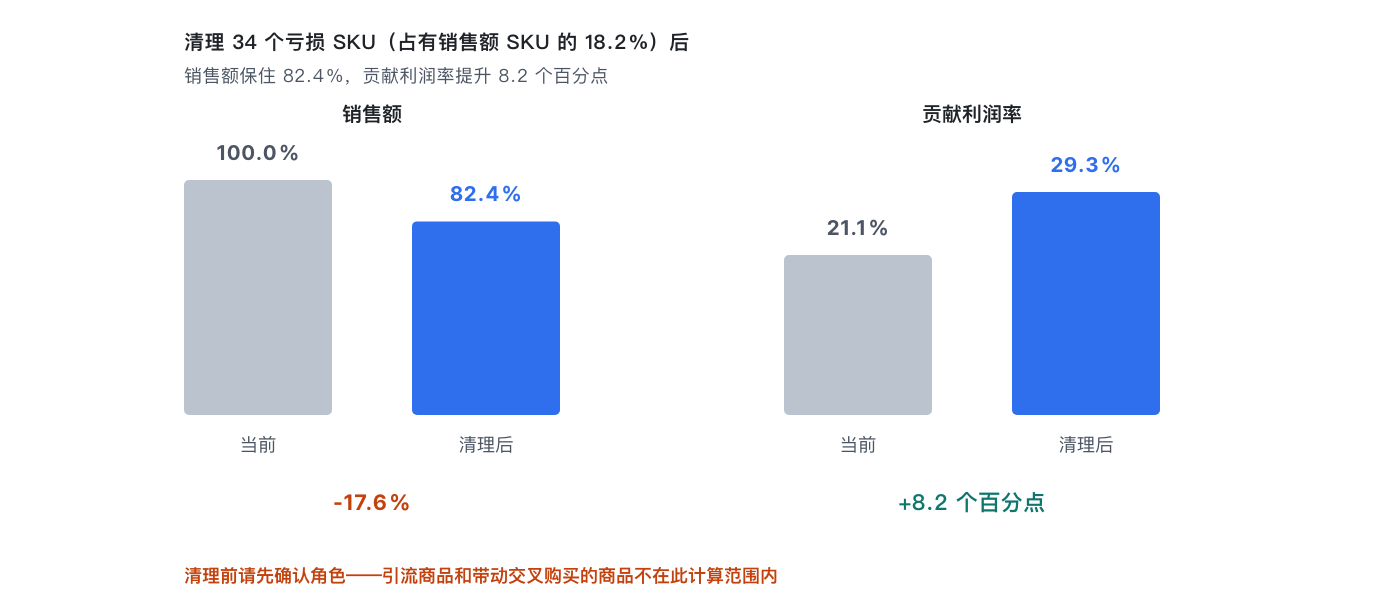
| 21个(11.2%) | 34个(18.2%) | 17.6% | 0.9% / 0.5% |
如何解读这些数字
-
21个 SKU 贡献了80%的贡献利润——仅占有销售额 SKU 的11.2%,比 Strategy& 给出的28%还要集中。
-
累计曲线先超过100%,然后回落到87.4%。这意味着排在后面的 SKU 把前面赚到的利润又吃掉了12.6%。这种形态在销售额排行榜里永远看不到。
-
清理34个亏损 SKU 后,贡献利润率从21.1% → 29.3%(+8.2个百分点),销售额仍保留82.4%。这比 McKinsey 观察到的“保住90–95%销售额、利润率提升2–4个百分点”幅度更大,原因在于其中混有销售额占比较大的亏损商品。
-
销售额后50%的 SKU 只贡献了0.9%的销售额和0.5%的贡献利润。这是最容易做清理决策的区间,但在这里省下的不是利润,而是运营成本、库存以及负责人的时间。
4周执行方案
| 周次 | 要做的事 | 完成标准 |
|---|---|---|
| W1 | 补齐数据——先不要做分析。在数据管理 › 基础商品 · 成本登记中匹配成本,在广告商品匹配中匹配广告,并登记卖家承担的运费 | 成本匹配率95%+ · 广告匹配率95%+ |
| W2 | 在 P & L 分析 › 利润率 / 贡献利润率中导出商品表,将销售额排名与贡献利润排名并排放置,并标记排名差距大的商品 | 排名变动3位及以上的商品清单 |
| W3 | 搭建4象限图。针对待清理候选商品,用 P & L 分析 › CAC 和策略设计 › 交叉销售确认其角色 | 现金牛 · 隐藏宝石 · 待清理商品的最终清单 |
| W4 | 计算各商品的盈亏平衡 ROAS 和折扣上限,并应用到广告账户和促销日历中。每季度更新一次 | 各商品 ROAS 目标表 · 折扣上限表 |
总结
-
只看到毛利为止,排名不会改变。它与销售额排名的相关系数为0.99——实际上是同一份榜单。
-
排名在贡献利润处翻转。相关系数0.58,平均变动3.1位。销售额第2名在贡献利润上垫底。
-
让排名翻转的不是成本,而是广告费。成本率最多相差16.5个百分点,而广告费率相差58.7个百分点。
-
相信表格之前,先检查三件事。商品名碎片化(一款产品拆成19个)、广告费分摊规则,以及95%的成本匹配率。
-
清理34个亏损 SKU,可在保住82.4%销售额的同时让利润率提升8.2个百分点。但删除之前,请先确认其角色。
用自己的数据复现本报告的最低设置
| 项目 | 取值 | 原因 |
|---|---|---|
| 查询期间 | 12个月 | 避免单个季节性商品打乱排名 |
| 分析维度 | 商品(而非选项) | 设为选项时,每个数量选项各占一行,排名会被拆散 |
| 销售额口径 | 扣除退款和售后后的净销售额,不含增值税 | 扣除前的销售额会高估退货多的商品 |
| 指标 | 销售额 · 毛利 · 贡献利润同时开启 | 三者并列才能看到排名翻转 |
| 贡献利润的定义 | 净销售额 − 成本 − 佣金 − 运费 − 广告费 | 不计入固定成本 |
| 4象限分界线 | 销售额指数35 · 贡献利润率20% | 各品牌可自行设定,用中位数也可以 |
| 盈亏平衡 ROAS | 100 ÷ (100 − 成本率 − 佣金率 − 运费率) | 按商品 · 按渠道分别计算 |
常见问题
Q. 贡献利润和毛利有什么区别?
毛利是销售额只扣除商品成本后的结果,贡献利润则还要扣除佣金、运费、广告费等变动成本。在本样本中,68.6%的毛利率与21.1%的贡献利润率之间相差47.5个百分点,排名正是在这一段发生了翻转。
Q. 贡献利润率低的商品都应该清理吗?
不是。清理前必须先确认它的角色——如果它是能带来新客户的引流商品,或是常被一起加购的交叉购买带动商品,那么即使它本身的贡献利润低,也要把它带来的客户的后续购买一并计入评估。没有任何角色的低销售额、低利润率商品,才是真正的清理对象。
Q. 成本数据还没整理好,就无法开始吗?
不必追求完美。即使先用各品类的平均成本率起步,销售额排名与利润排名之间的差距也足以显现。从差距最大的商品开始逐步补全真实成本,是比较现实的做法。
Q. 有的渠道贡献利润率为负,应该撤出吗?
不要只看比率做判断。销售额小的渠道,因为广告费的分摊方式,比率很容易暴涨(PART 05陷阱②)。请先确认金额是多少,以及这笔广告费是按什么规则分摊到该渠道的。
Q. ROAS 目标应该定为多少倍?
无法只定一个。盈亏平衡 ROAS 因商品、因渠道而异——在本样本中,按商品为1.47–2.82倍,按渠道为1.70–2.29倍。请自行计算,按商品和渠道分别设定。
参考资料:Strategy& (PwC) "Unlocking Hidden Value in Product Portfolios" · Deloitte Retail Profitability Study · McKinsey "The Power of Pricing" · McKinsey Assortment Optimization · Modern Retail,燕麦饮品品牌 SKU 精简案例
本报告中的数据并非真实交易数据,而是根据 Laplace 基准指标的分布生成的示例值。它们不代表任何特定客户的实际数据,请将其用于把握趋势,而非作为绝对值参考。公开研究的数据已在各条目中注明出处。界面名称和设置项名称可能因版本不同而略有差异。