原価を差し引くと1位が入れ替わる — ただし売上総利益で止めると何も変わりません
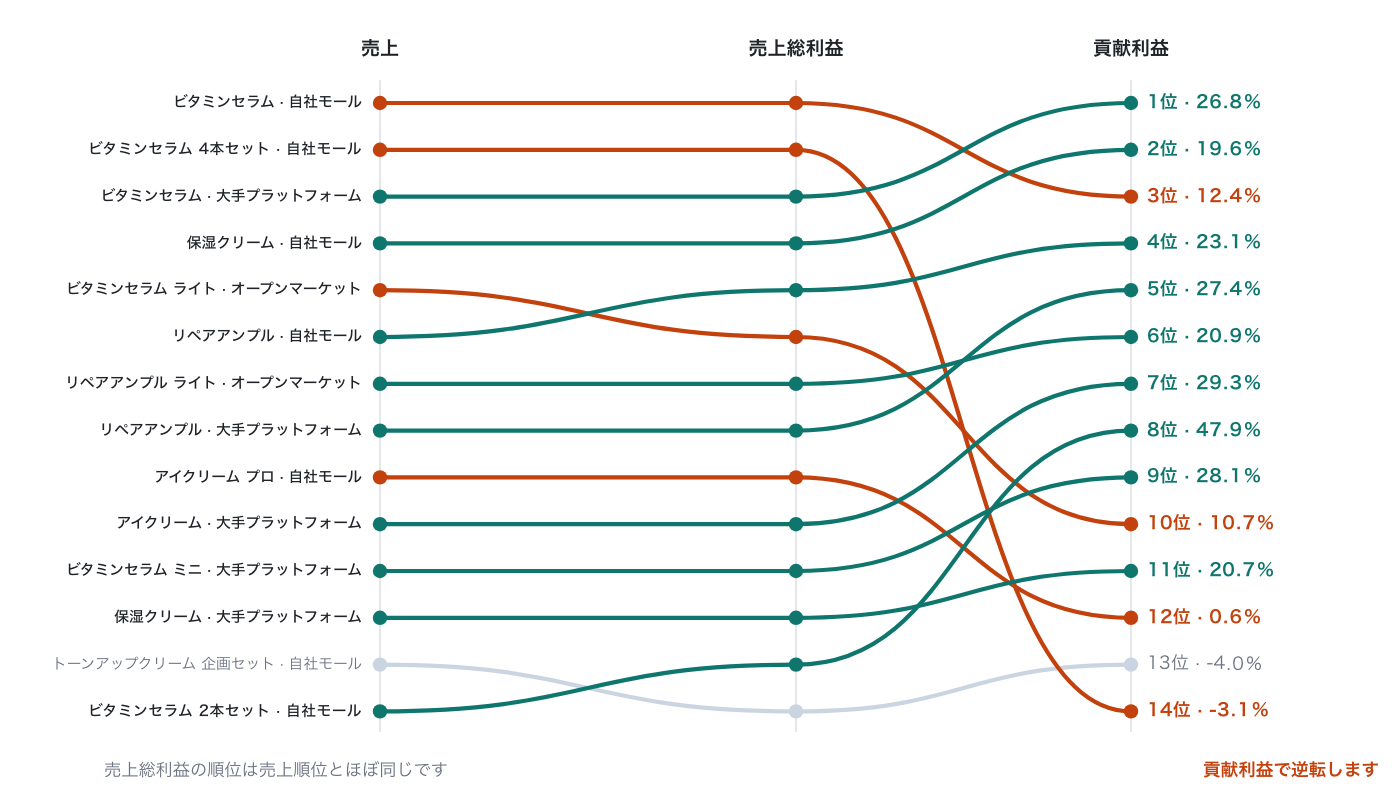
売上ランキングと売上総利益ランキングは、実質的に同じリストでした(順位相関0.99)。順位が逆転したのは、貢献利益まで掘り下げてからです(0.58)。売上2位の商品は貢献利益で14商品中最下位、売上3位の商品は貢献利益1位でした。差を生んだ
売上ランキングと売上総利益ランキングは、実質的に同じリストでした(順位相関0.99)。順位が逆転したのは、貢献利益まで掘り下げてからです(0.58)。売上2位の商品は貢献利益で14商品中最下位、売上3位の商品は貢献利益1位でした。差を生んだのは原価ではなく、商品に紐づけた広告費でした。
公開研究データ+コマースブランドのサンプルデータ · 12か月ベース · 注文 約27万件 / 購入者 約13.4万人 · 売上のあるSKU 187個。各章では、その数値をLaplaceで確認できる画面と設定もあわせて記載しています。
本レポートの数値は実際の取引データではなく、Laplaceのベンチマーク指標の分布を反映して生成したサンプル値です。特定の顧客企業の実績ではありませんので、絶対値ではなく傾向を把握するための参考としてご覧ください。
PART 01 · まず、どの画面を開くか
すべてのメニューを見る必要はありません。本レポートの数値が出てくる画面だけを選びました。
| メニュー | 画面 | 本レポートのどの数値か | 優先度 |
|---|---|---|---|
| P & L分析 | マージン率 / 貢献利益率 | 商品別の貢献利益率、順位の逆転 | 優先度1 |
| 商品分析 | 商品別分析 | 売上ランキングと並べる商品リスト | 優先度1 |
| データ管理 | 基礎商品 · 原価登録 | 本レポートの前提条件 — 原価マッチング率 | 優先度1 |
| データ管理 | 広告商品マッチング | 広告費を商品に紐づけるルール | 優先度1 |
| 商品分析 | オプション別分析 | 数量オプションが生む貢献利益率の差 | 優先度2 |
| P & L分析 | チャネル別損益 | チャネルごとに異なる損益分岐ROAS | 優先度2 |
| 広告分析 | 広告チャネル別 · キャンペーン別 | 商品別の実際のROAS | 優先度2 |
| カスタムダッシュボード | 商品4象限チャート | キャッシュカウ · 隠れた宝石 · 整理対象の区分 | 優先度2 |
| P & L分析 | CAC | 整理対象を削除する前の役割確認 | 優先度3 |
新たに作る必要があるのは1行だけです
PART 02 · 売上ランキングの半分はほとんど利益を生まない — 研究で確認された数値
自社データを見る前に、まず基準線を引いておきます。商品別の収益性の偏りは、大規模に測定されています。
| 研究 | 確認された数値 |
|---|---|
| Strategy& (PwC)、CPGポートフォリオ分析 | 全SKUの約28%が累積売上総利益の80%を生み、約35%のSKUは利益貢献が実質ゼロ。下位50%のSKUはマージンの5%未満しか生まない |
| Deloitte Retail Profitability Study | 返品・梱包・配送費まで含めたフルコスト基準で、ECのSKUの62%が赤字 |
| McKinsey 小売プロジェクト(Assortment Optimization) | 低収益SKUを整理した小売企業は、売上の90–95%を維持しながら売上総利益率を2–4ポイント改善 |
| McKinsey “The Power of Pricing” | 価格を1%改善すると営業利益が約8%改善。5%の値引きを販売数量で相殺するには、販売数量が18.7%増える必要がある |
| Modern Retail、オーツ飲料ブランドのSKU整理事例 | SKU整理でアジア地域のマージン率が19.2% → 23.4%に |
つまり、「よく売れる商品リスト」と「稼いでくれる商品リスト」は別のリストです。問題は、ほとんどのブランドが前者のリストしか持っていないことです。
ここまでは他社の数値です
次に見る画面 — 研究が教えてくれるのは「SKUごとに利益貢献が異なる」というところまでです。しかし、売上ランキング表をどこまで下りていけばその差が見えるのかは教えてくれません。
PART 03 · 優先度1 — 順位は売上総利益ではなく貢献利益で逆転する
ブランドAは国内のスキンケアブランドです。自社モール、大手プラットフォーム、オープンマーケットを並行して運営し、セラム・クリーム・アンプルを扱っています。12か月間で、登録SKU 199個のうち187個に売上がありました。
数値を読む前に
Laplaceで見る場所 — P & L分析 › マージン率 / 貢献利益率
設定方法
-
期間は12か月に設定します — 季節商品ひとつで順位が揺れないようにするためです。
-
ディメンションは商品にします。オプションにすると数量オプションがそれぞれ1行になり、順位が細かく分断されてしまいます。
-
指標は売上 · 売上総利益 · 貢献利益をすべてオンにします。3つのうち1つだけでは、この章の結論は見えません。
-
返金・クレームを反映した純売上基準になっているか確認します。反映前の売上で計算すると、返品の多い商品が過大評価されます。
| 売上順位 × 売上総利益順位 | 売上順位 × 貢献利益順位 | 平均順位変動 | 全体の貢献利益率 |
|---|---|---|---|
| 0.99 | 0.58 | 0.3 → 3.1ランク | 21.1%(売上総利益率68.6%) |
| 売上順位 | 商品 · チャネル | 売上指数 | 原価% | 手数料% | 配送費% | 広告費% | 売上総利益% | 貢献利益% | 貢献利益順位 |
|---|---|---|---|---|---|---|---|---|---|
| 1 | ビタミンセラム · 自社モール | 100.0 | 31.4 | 6.8 | 6.1 | 43.3 | 68.6 | 12.4 | 3 |
| 2 | ビタミンセラム4本セット · 自社モール | 81.6 | 30.2 | 5.4 | 10.8 | 56.7 | 69.8 | -3.1 | 14 |
| 3 | ビタミンセラム · 大手プラットフォーム | 67.2 | 30.6 | 27.4 | 0.0 | 15.2 | 69.4 | 26.8 | 1 |
| 4 | 保湿クリーム · 自社モール | 63.5 | 38.7 | 2.9 | 5.4 | 33.4 | 61.3 | 19.6 | 2 |
| 5 | ビタミンセラム ライト · オープンマーケット | 45.1 | 31.9 | 19.8 | 1.1 | 36.5 | 68.1 | 10.7 | 10 |
| 6 | リペアアンプル · 自社モール | 42.8 | 25.3 | 4.6 | 6.9 | 40.1 | 74.7 | 23.1 | 4 |
| 7 | リペアアンプル ライト · オープンマーケット | 40.3 | 24.8 | 20.2 | 2.0 | 32.1 | 75.2 | 20.9 | 6 |
| 8 | リペアアンプル · 大手プラットフォーム | 32.6 | 24.5 | 27.9 | 0.0 | 20.2 | 75.5 | 27.4 | 5 |
| 9 | アイクリーム プロ · 自社モール | 29.1 | 22.6 | 3.1 | 6.2 | 67.5 | 77.4 | 0.6 | 12 |
| 10 | アイクリーム · 大手プラットフォーム | 23.7 | 23.2 | 25.6 | 0.0 | 21.9 | 76.8 | 29.3 | 7 |
| 11 | ビタミンセラム ミニ · 大手プラットフォーム | 22.8 | 32.7 | 27.8 | 0.0 | 11.4 | 67.3 | 28.1 | 9 |
| 12 | 保湿クリーム · 大手プラットフォーム | 16.9 | 39.1 | 25.4 | 0.0 | 14.8 | 60.9 | 20.7 | 11 |
| 13 | トーンアップクリーム 企画セット · 自社モール | 14.3 | 33.8 | 2.9 | 5.8 | 61.5 | 66.2 | -4.0 | 13 |
| 14 | ビタミンセラム2本セット · 自社モール | 14.1 | 31.6 | 5.5 | 6.2 | 8.8 | 68.4 | 47.9 | 8 |
売上指数は1位の商品 = 100。貢献利益率 = 100 − 原価率 − 手数料率 − 配送費率 − 広告費率(付加価値税を除く純売上基準)。
数値の読み方
-
売上総利益ランキングは売上ランキングと同じリストです。順位相関0.99、平均変動0.3ランク。原価率の差が順位を変えるほど大きくないためです — この表では、原価率は22.6%–39.1%に集中しています。売上総利益までしか見ずに「うちは利益基準で見ている」と言うなら、実質的には売上を見ているのと同じです。
-
初めて逆転するのは貢献利益です。順位相関0.58、平均変動3.1ランク。売上2位の商品は貢献利益14位(最下位)へ、売上14位の商品は貢献利益8位へと動きます。
-
逆転させたのは原価ではなく広告費です。広告費が純売上の8.8%の商品と67.5%の商品が同じ表に並んでいます。原価率の最大‐最小の差は16.5ポイントですが、広告費率の差は58.7ポイントです。
-
赤字商品が売上上位にいます。売上2位と13位は貢献利益がマイナスです。売上ランキングだけを見れば、この2つは「好調な商品」です。
次に見る画面 — 順位が逆転することはわかりました。しかし、100ウォンがどこへ流れてそうなるのかは、まだ見えていません。
PART 04 · 売上100を分解する — 売上総利益と貢献利益は何が違うのか
Laplaceで見る場所 — P & L分析 › マージン率 / 貢献利益率
2つの指標の違い — どこまで差し引くか
数値の読み方
-
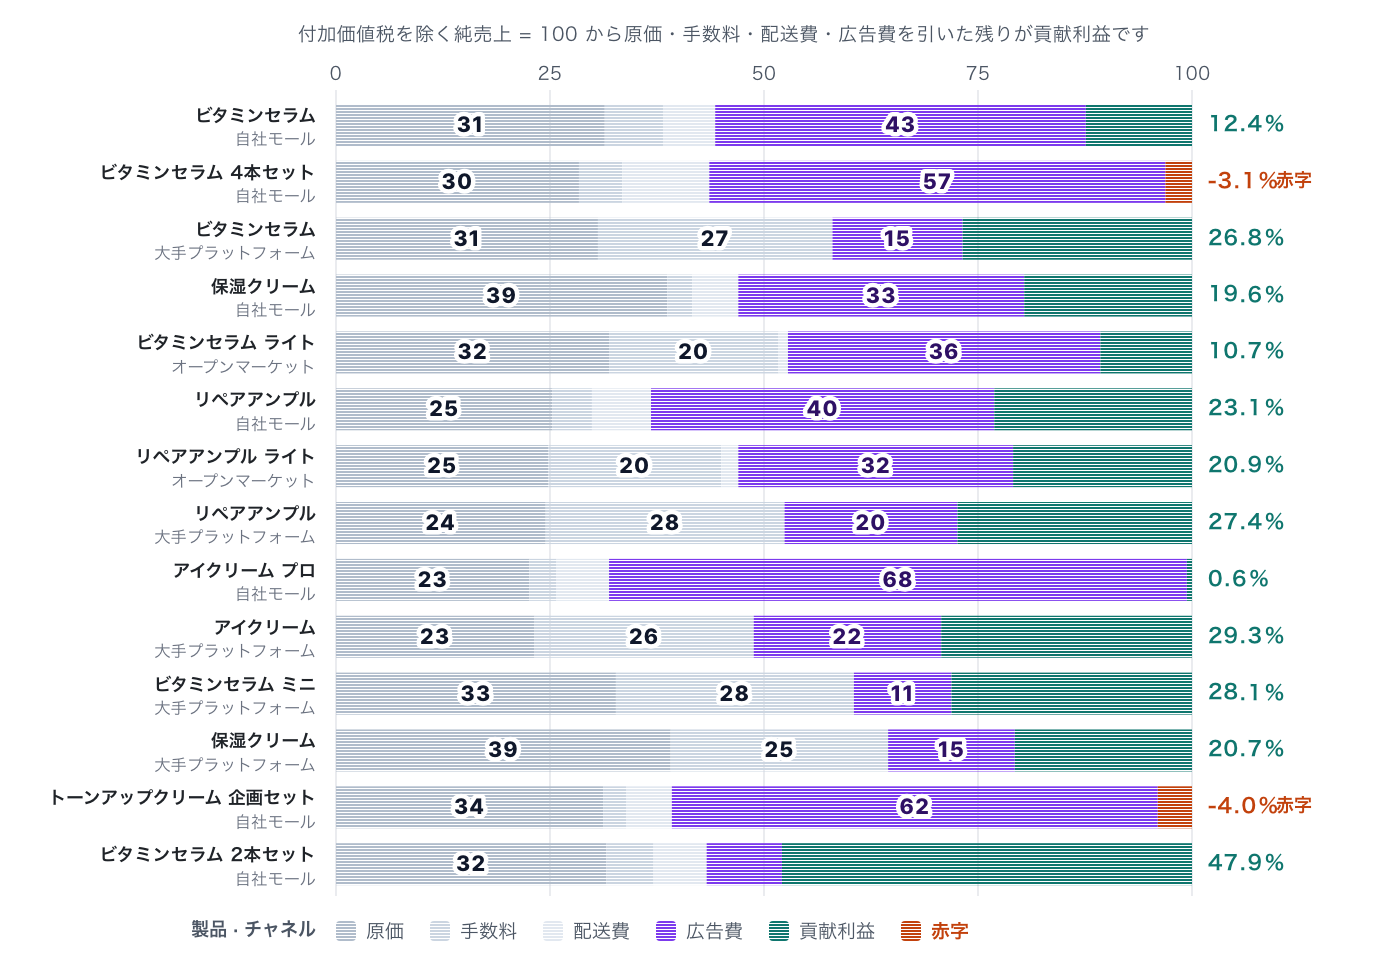
全体で見ると、売上総利益率は68.6%、貢献利益率は21.1%です。その間の47.5ポイントが、手数料(12.3%)・配送費(3.4%)・広告費(31.8%)として出ていきます。最大の単一コストは原価ではなく広告費です。
-
同じ製品でも、チャネルが違えば構造は正反対です。自社モールは手数料が薄く広告費が厚く、大手プラットフォームは手数料が厚く広告費が薄い。合算した貢献利益率は似て見えても、削れる項目が違います。
-
貢献利益率0.6%の商品が売上9位です。広告費が67.5%まで膨らみ、売上総利益率77.4%をほぼ食いつぶしました。売ることには成功しましたが、何も残りませんでした。
次に見る画面 — ここまでの数値はすべて、表が正確であるという前提の上に成り立っています。実際には、表そのものが歪んでいるケースのほうが多いのです。
PART 05 · 落とし穴 — この3点を先に確認しないと、上の表はすべて間違いになります
順番を守ってください。この章を後回しにすると、前の章の数値をそのまま信じてしまいます。
落とし穴① 同じ製品が複数の商品名に分かれている
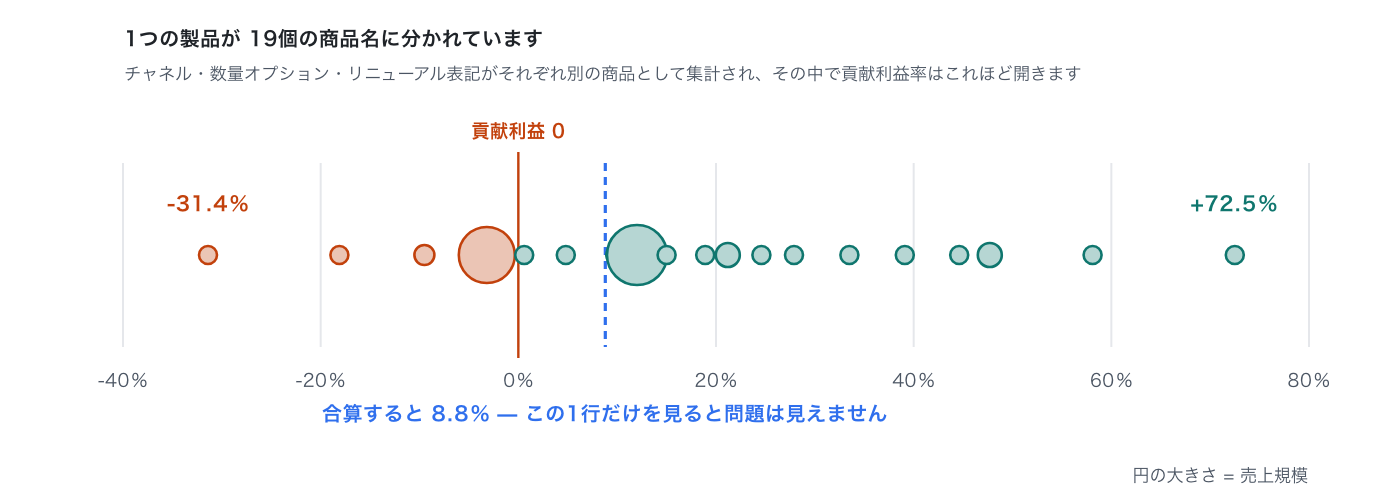
チャネルごとに異なる商品名、数量オプション(1本/2本/4本セット)、リニューアル前後の表記が、それぞれ別の商品として集計されます。ブランドAでは1つの製品が19個の商品名に分かれており、その中の貢献利益率は-31.4%から+72.5%まで開いていました。合算すると8.8% — この1行だけを見ると、何の問題もないように見えます。
確認方法
-
データ管理 › 基礎商品で、同じ製品がいくつの商品として登録されているかを確認します。
-
製品軸(基礎商品)と販売軸(チャネル商品)を分けて見ます。製品軸でまとめれば製品の実力が、販売軸で展開すれば売り方の問題が見えてきます。
-
数量オプションは商品分析 › オプション別分析で別途確認します。2本・4本セットは通常、広告なしで売れるリピート購入分なので、貢献利益率がはるかに高くなります。
落とし穴② 広告費を商品に紐づけないと、偽の貢献利益が出る
広告費を総額でしか管理していないと、PART 03の表は売上総利益の表とまったく同じになります — 順位相関0.99の表を貢献利益と呼んでしまうわけです。逆に、配分ルールを知らないままチャネル別の貢献利益を見ると、正反対の方向に間違えます。
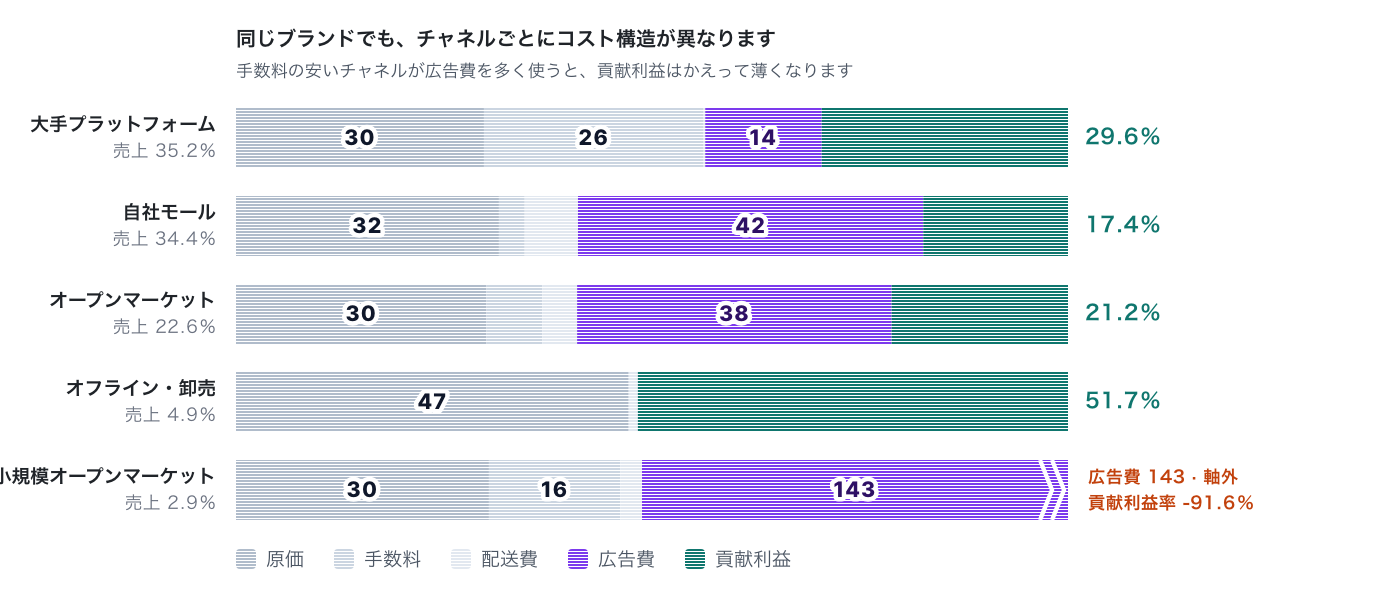
| チャネル | 売上構成比% | 原価% | 手数料% | 配送費% | 広告費% | 貢献利益% | 損益分岐ROAS | 実際のROAS |
|---|---|---|---|---|---|---|---|---|
| 大手プラットフォーム | 35.2 | 29.8 | 26.4 | 0.2 | 14.0 | 29.6 | 2.29倍 | 7.14倍 |
| 自社モール | 34.4 | 31.6 | 3.1 | 6.4 | 41.5 | 17.4 | 1.70倍 | 2.41倍 |
| オープンマーケット | 22.6 | 30.1 | 6.7 | 4.2 | 37.8 | 21.2 | 1.69倍 | 2.65倍 |
| オフライン・卸売 | 4.9 | 47.2 | 0.0 | 1.1 | 0.0 | 51.7 | 1.93倍 | 広告なし |
| 小規模オープンマーケット | 2.9 | 30.4 | 15.8 | 2.6 | 142.8 | -91.6 | 1.95倍 | 0.70倍 |
小規模オープンマーケットの−91.6%は、そのチャネルが悪いという意味ではありません
落とし穴③ 原価が紐づいていない商品は利益が水増しされる
原価がマッチングされていない商品は原価ゼロとして計算され、売上総利益率100%と表示されます。その商品が売上上位なら、全体の利益率がまるごと水増しされます。
| チェック項目 | 基準 | 満たさない場合 |
|---|---|---|
| 商品 ↔ 原価マッチング率 | 95%以上 | 未マッチング商品は原価ゼロ扱い → 利益が過大 |
| 広告 ↔ 商品マッチング率 | 95%以上 | 広告費が紐づいていない商品が実際より良く見える |
| 販売者負担の配送費の登録 | チャネル別に登録 | 自社モール・小規模チャネルの貢献利益が過大 |
| 返金・クレームの反映 | 純売上基準 | 返品の多い商品が過大評価 |
完璧である必要はありません
次に見る画面 — 表は信頼できるものになりました。次は商品をどのマスに入れるかを決めます。
PART 06 · 意思決定① ポートフォリオの再編 — 4象限
Laplaceで見る場所 — カスタムダッシュボード › 商品4象限チャート
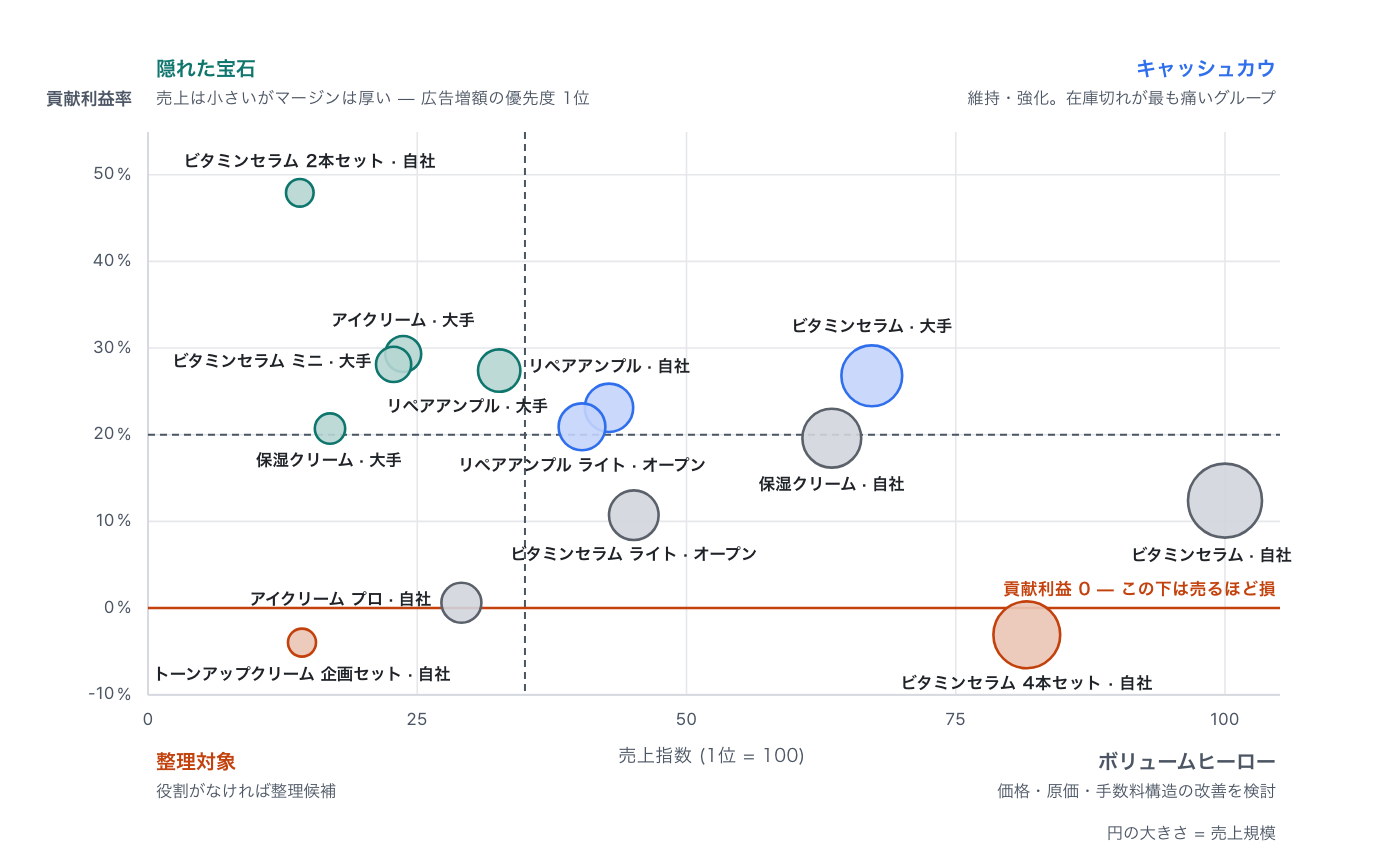
| 象限 | このサンプルでは | 何をするか |
|---|---|---|
| キャッシュカウ(高売上 · 高マージン) | 3個 · 売上25.3% · 貢献利益38.0% | 維持・強化。在庫切れが最も痛いグループです。広告を減らしても大丈夫かをテストするグループでもあります |
| ボリュームヒーロー(高売上 · 低マージン) | 4個 · 売上48.9% · 貢献利益28.4% | 売上の半分を生みながら、利益貢献はそれより小さいグループです。価格・原価・手数料構造の改善を検討。集客の牽引役であれば維持 |
| 隠れた宝石(低売上 · 高マージン) | 5個 · 売上18.5% · 貢献利益34.0% | 広告予算増額の最優先候補。売上の1/5で利益の1/3を生み出しています |
| 整理対象(低売上 · 低マージン) | 2個 · 売上7.3% · 貢献利益−0.4% | SKU整理の候補。ただし削除する前に、まず役割を確認してください — 下のコールアウト参照 |
貢献利益率が低いからといって、すべて整理してはいけません
次に見る画面 — どの商品に広告を追加するかは決まりました。しかし、いくらまで投入してよいかはまだわかりません。
PART 07 · 意思決定② 広告予算 — 損益分岐ROASは商品ごとに異なります
Laplaceで見る場所 — 広告分析 › 広告チャネル別 · キャンペーン別
損益分岐ROAS = 100 ÷ (100 − 原価率 − 手数料率 − 配送費率)
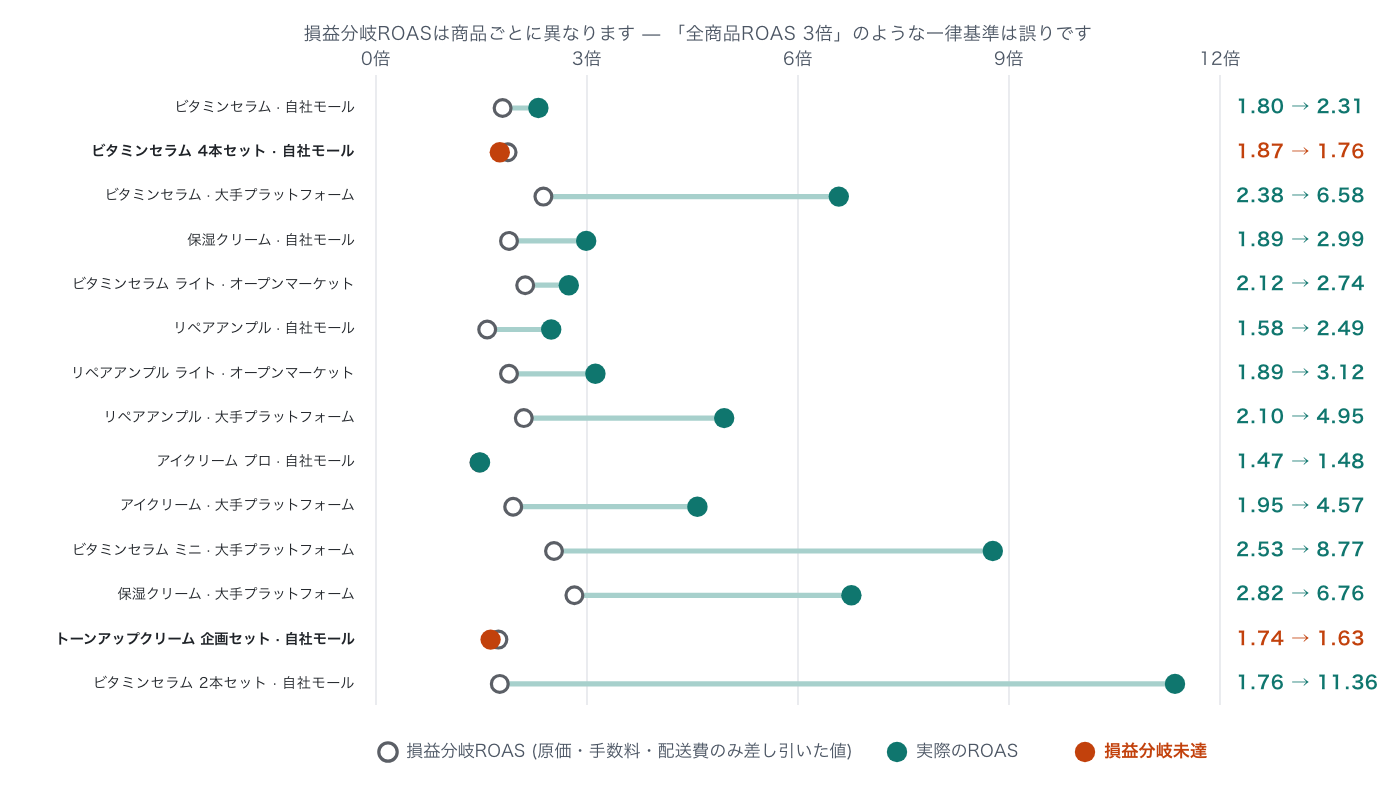
| 商品別の損益分岐ROASの範囲 | 全体平均の損益分岐ROAS | チャネル別の損益分岐ROAS |
|---|---|---|
| 1.47–2.82倍 | 1.89倍 | 1.70–2.29倍(自社モール 〜 大手プラットフォーム) |
数値の読み方
-
「全商品ROAS 3倍」のような一律の基準は誤りです。このサンプルでは、基準線は1.47倍から2.82倍まで開いています。目標を1つにすると、黒字なのに広告を止める商品と、赤字なのに広告費を燃やし続ける商品が出てきます。
-
チャネルにも同じ基準を与えてはいけません。自社モール1.70倍、大手プラットフォーム2.29倍 — 手数料構造が違うためです。すべてのチャネルに同じROAS目標を与えるのが、最もよくある間違いです。
-
ROASの代わりに貢献利益で見ると、順序が少し変わります。ただし、このブランドのように原価率が狭い範囲に集中していれば、2つの順序に大きな差は出ません。原価率のばらつきが大きいブランドほど、ROASと実際の利益の順序は大きく食い違います。
次に見る画面 — 広告予算は決まりました。残るレバーは値引きです。
PART 08 · 意思決定③ 値引きの上限 — 上限は貢献利益率です
「全商品20%オフ」のような一律の値引きは、マージンの薄い商品を赤字に追い込みます。商品別の貢献利益率があってこそ、商品別の値引き上限を決められます。
| 貢献利益率 | このサンプルの例 | 値引き上限 | 一律20%値引きをすると |
|---|---|---|---|
| 45%以上 | ビタミンセラム2本セット(47.9%) | 余裕あり | 値引き後も27.9%残る |
| 25–30% | アイクリーム · 大手プラットフォーム(29.3%) | 最大25% | 値引き後9.3% — 薄いが黒字 |
| 10–20% | ビタミンセラム · 自社モール(12.4%) | 最大10% | −7.6%の赤字 |
| 0%以下 | ビタミンセラム4本セット(−3.1%) | 値引き不可 | 値引き前から赤字 |
値引きは思っているよりはるかに高くつく手段です
PART 09 · 意思決定④ SKU整理 — 売上を守りながら利益率を上げる
Laplaceで見る場所 — P & L分析 › マージン率 / 貢献利益率
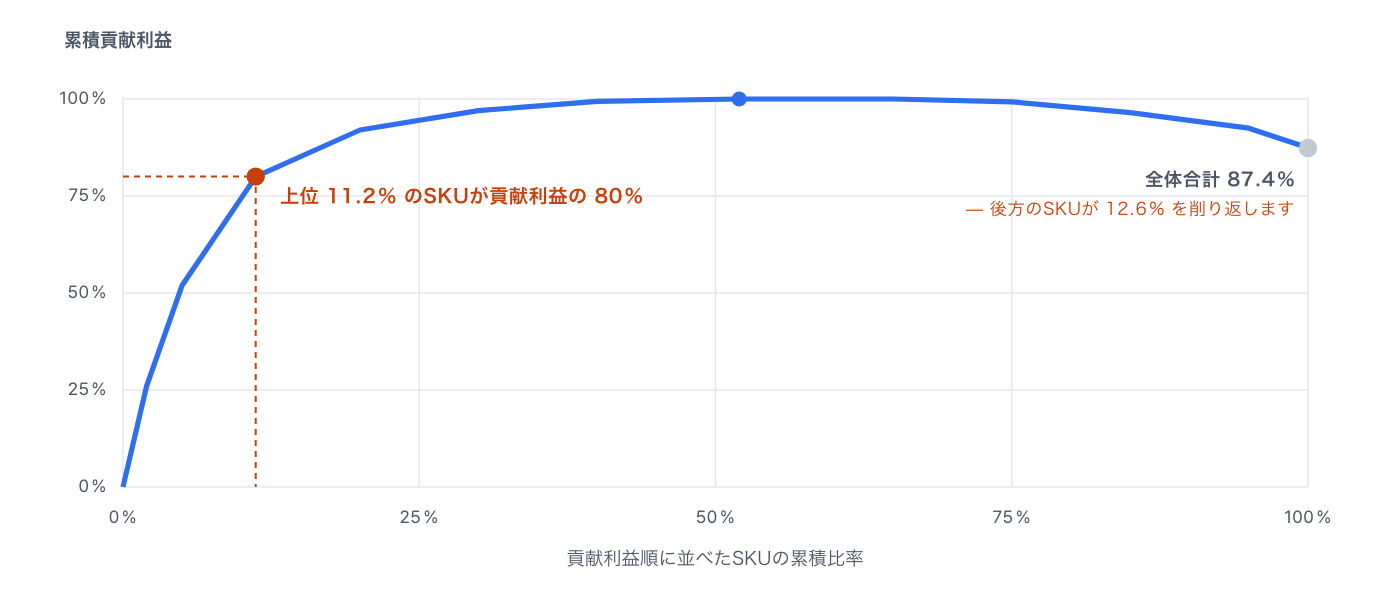
| 貢献利益の80%を生むSKU | 貢献利益がマイナスのSKU | それらのSKUの売上構成比 | 売上下位50% SKUの売上 / 貢献利益 |
|---|---|---|---|
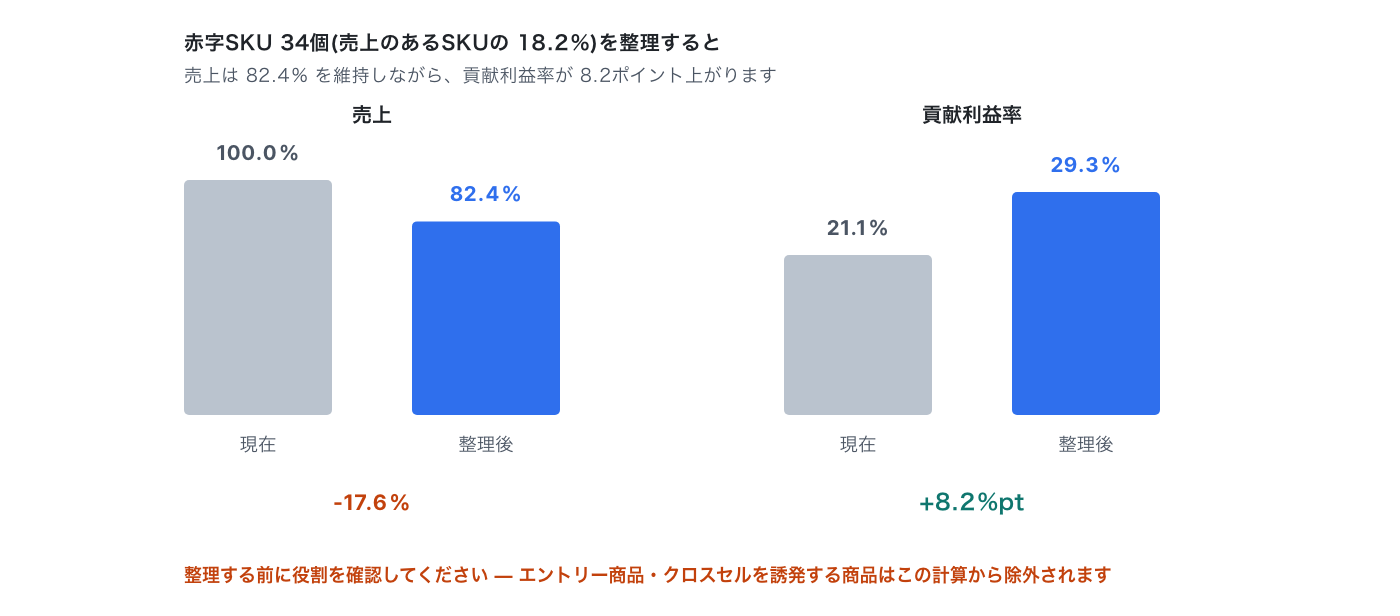
| 21個 (11.2%) | 34個 (18.2%) | 17.6% | 0.9% / 0.5% |
数値の読み方
-
21個のSKUが貢献利益の80%を生み出しています — 売上のあるSKUの11.2%です。Strategy&の28%よりもさらに偏っています。
-
累積曲線は100%を超えた後、87.4%まで下がります。後方のSKUが、前方で稼いだ利益を12.6%削り返しているということです。売上ランキング表では決して見えない形です。
-
赤字SKU 34個を整理すると、貢献利益率は21.1% → 29.3%(+8.2ポイント)となり、売上は82.4%を維持します。McKinseyが観察した「売上90–95%維持、マージン2–4ポイント改善」より大きな幅ですが、それは売上構成比の大きい赤字商品が混ざっているためです。
-
売上下位50%のSKUは、売上の0.9%、貢献利益の0.5%しか生み出していません。整理の判断がしやすい区間ですが、ここで節約できるのは利益ではなく、運営コストと在庫、そして担当者の時間です。
4週間の実行プラン
| 週 | やること | 完了基準 |
|---|---|---|
| W1 | データを揃えます — まだ分析はしないでください。データ管理 › 基礎商品 · 原価登録で原価をマッチング、広告商品マッチングで広告をマッチング、販売者負担の配送費を登録 | 原価マッチング率95%+ · 広告マッチング率95%+ |
| W2 | P & L分析 › マージン率 / 貢献利益率で商品別の表を出し、売上順位と貢献利益順位を並べて置きます。順位差の大きい商品に印を付ける | 順位が3ランク以上動いた商品のリスト |
| W3 | 4象限を作ります。整理対象の候補について、P & L分析 › CACと戦略設計 › クロスセリングで役割を確認 | キャッシュカウ · 隠れた宝石 · 整理対象の確定リスト |
| W4 | 商品別の損益分岐ROASと値引き上限を計算し、広告アカウントとプロモーションカレンダーに反映。四半期ごとに更新 | 商品別ROAS目標表 · 値引き上限表 |
まとめ
-
売上総利益までしか見なければ、順位は変わりません。売上順位との相関は0.99 — 実質的に同じリストです。
-
貢献利益で逆転します。相関0.58、平均3.1ランクの変動。売上2位が貢献利益では最下位でした。
-
逆転させるのは原価ではなく広告費です。原価率の差は最大16.5ポイントですが、広告費率の差は58.7ポイントです。
-
表を信じる前に、3つを確認してください。商品名の断片化(1製品が19個)、広告費の配分ルール、原価マッチング率95%。
-
赤字SKU 34個を整理すれば、売上の82.4%を守りながら利益率が+8.2ポイント上がります。ただし、削除する前にまず役割を確認してください。
このレポートを自社データで再現するための最小設定
| 項目 | 値 | 理由 |
|---|---|---|
| 期間 | 12か月 | 季節商品ひとつで順位が揺れないように |
| 分析ディメンション | 商品(オプションではない) | オプションにすると数量オプションがそれぞれ1行になり、順位が分断される |
| 売上基準 | 返金・クレーム反映後の純売上、付加価値税を除く | 反映前の売上は返品の多い商品を過大評価する |
| 指標 | 売上 · 売上総利益 · 貢献利益を同時に | 3つを並べて初めて逆転が見える |
| 貢献利益の定義 | 純売上 − 原価 − 手数料 − 配送費 − 広告費 | 固定費は含めない |
| 4象限の境界 | 売上指数35 · 貢献利益率20% | ブランドごとに変えて構わない。中央値でも問題ない |
| 損益分岐ROAS | 100 ÷ (100 − 原価率 − 手数料率 − 配送費率) | 商品別 · チャネル別にそれぞれ計算 |
よくある質問
Q. 貢献利益と売上総利益は何が違うのですか?
売上総利益は売上から商品原価だけを差し引いたもので、貢献利益は手数料・配送費・広告費などの変動費まで差し引いたものです。このサンプルでは、売上総利益率68.6%と貢献利益率21.1%の間に47.5ポイントの差があり、順位が逆転したのはまさにその区間でした。
Q. 貢献利益率が低い商品は、すべて整理すべきですか?
いいえ。整理する前に役割を確認する必要があります — 新規顧客を連れてくるエントリー商品や、一緒にカートに入るクロスセル誘発商品であれば、その商品自体の貢献利益が低くても、連れてきた顧客の後続購入まで含めて評価すべきです。役割のない低売上・低マージン商品こそが本当の整理対象です。
Q. 原価データが整理されていないと始められませんか?
完璧である必要はありません。商品カテゴリ別の平均原価率から始めても、売上順位と利益順位のギャップは十分に見えてきます。ギャップの大きい商品から実際の原価を埋めていくのが現実的なやり方です。
Q. チャネル別の貢献利益率がマイナスになるチャネルがあります。撤退すべきですか?
比率だけで判断しないでください。売上の小さいチャネルは、広告費の配分方法のせいで比率が簡単に跳ね上がります(PART 05落とし穴②)。金額でいくらなのか、そしてその広告費がどんなルールでそのチャネルに紐づけられたのかを先に確認してください。
Q. ROAS目標は何倍に設定すべきですか?
1つには決められません。損益分岐ROASは商品ごと、チャネルごとに異なります — このサンプルでは商品で1.47–2.82倍、チャネルで1.70–2.29倍でした。自分で計算し、商品別・チャネル別に設定してください。
参考資料: Strategy& (PwC) "Unlocking Hidden Value in Product Portfolios" · Deloitte Retail Profitability Study · McKinsey "The Power of Pricing" · McKinsey Assortment Optimization · Modern Retail、オーツ飲料ブランドのSKU整理事例
本レポートの数値は実際の取引データではなく、Laplaceのベンチマーク指標の分布を反映して生成したサンプル値です。特定の顧客企業の実績ではありませんので、絶対値ではなく傾向を把握するための参考としてご覧ください。公開研究の数値は、各項目に出典を記載しています。画面名と設定項目名は、リリースによって多少異なる場合があります。