结算金额72.5,到账只剩21.1 — 拆解履约渠道损益
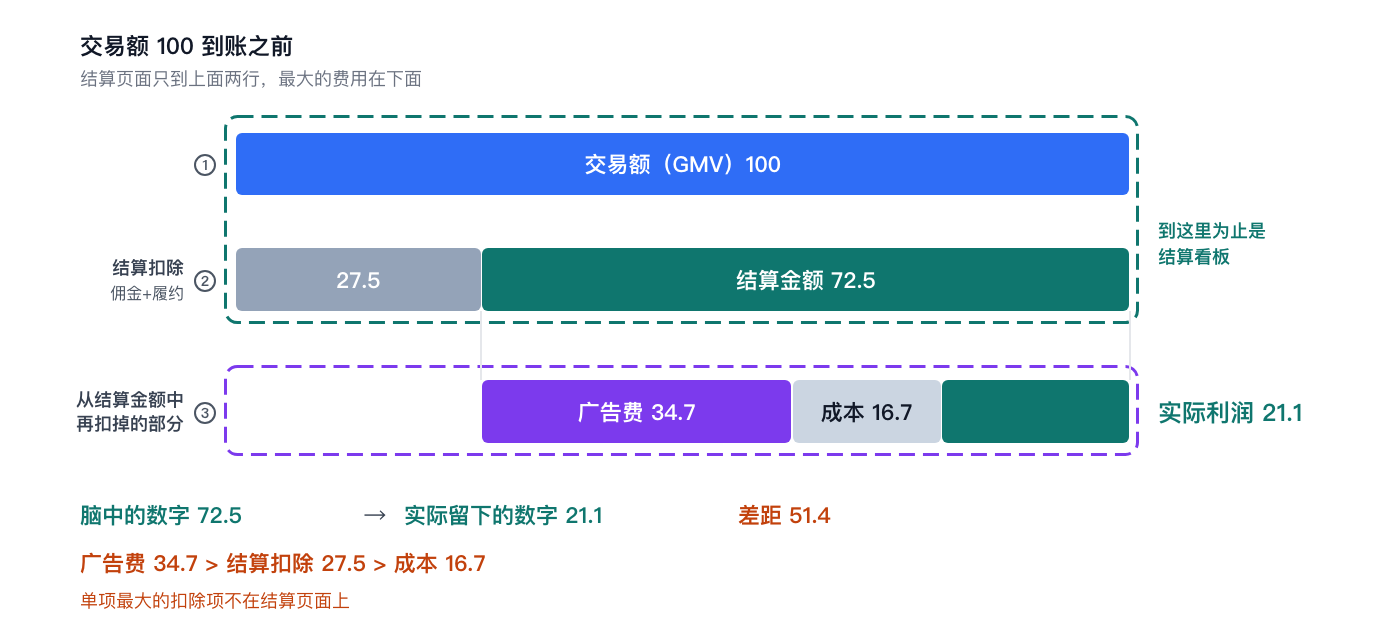
假设交易额为100,结算仪表板上显示的数字是72.5,而实际留下的只有21.1。中间差的51.4并不是错误,而是在结算页面之外另行收取的广告费(34.7)和成本(16.7)。对这个品牌来说,单项最大的扣除项是广告费——比结算扣除(27.5)
假设交易额为100,结算仪表板上显示的数字是72.5,而实际留下的只有21.1。中间差的51.4并不是错误,而是在结算页面之外另行收取的广告费(34.7)和成本(16.7)。对这个品牌来说,单项最大的扣除项是广告费——比结算扣除(27.5)还高。
某电商品牌示例数据 · 12个月 · 履约渠道订单约11万笔 / 购买者约9万6千人 / SKU 26个。每一部分都附上了在Laplace中查看该数字的页面和设置。
本报告中的数据并非真实交易数据,而是根据Laplace基准指标的分布生成的示例值。它们不代表任何特定客户的实际数据,请用于把握趋势,而非作为绝对值参考。
PART 01 · 首先——打开哪个页面
不需要看遍整个菜单。这里只挑出了本报告中数字的出处页面。
| 菜单 | 页面 | 对应本报告的哪个数字 | 优先级 |
|---|---|---|---|
| 数据管理 | 渠道·广告账户对接 | 把交易额、佣金、广告费汇总到同一页面的前提 | 第一优先 |
| 数据管理 | 基础商品·成本登记 | 计算SKU级实际利润的基础数据 | 第一优先 |
| P & L分析 | 分渠道损益 | 按实收口径比较各渠道利润率 | 第一优先 |
| 商品分析 | 分商品分析 | 各SKU的广告费·实际利润(亏损SKU清单) | 第一优先 |
| 广告分析 | 按广告渠道·按广告活动 | 各SKU的实际ROAS | 第二优先 |
| 自定义仪表板 | 月度费用占比趋势图 | 佣金·广告费占比突然跳升的月份 = 早期预警 | 第二优先 |
| 自定义告警 | 指标突变提醒 | 自动检测广告费占比骤升 | 第三优先 |
难的不是计算,而是把数据汇总到一起
PART 02 · 先做自我诊断——四个问题中只要有一个答“不知道”
-
你知道上个月这个渠道花在广告上的金额占交易额的百分之几吗?
-
你是否曾把结算明细中的扣除项按销售佣金 / 履约 / 其他分开汇总过?
-
你知道在这个渠道销售的SKU中,算上广告费后有几个是亏损的吗?
-
你能用数字说出这个渠道与自营商城按实收口径计算的利润率差距吗?
答不上来并不是负责人的问题。只是因为从未把数据合并过,所以不知道合并后的数字而已。
费用分为三类
| 类别 | 项目 | 体现在哪里 |
|---|---|---|
| ① 结算扣除 | 销售佣金(因品类而异) | 在结算明细中扣除——已反映在仪表板的结算金额中 |
| ② 结算扣除 | 履约费用——出入库·配送·仓储(长期仓储时增加) | 在结算明细中扣除——大体已反映 |
| ③ 另行收取 | 广告费 | 与结算分开单独支付——不在仪表板的结算金额中 |
此外,退货·取回费用、促销分摊费等变动项目也会随时期叠加进来。问题的核心在于③。在履约渠道上,想要获得曝光和销量,投放广告几乎是必须的,但这笔费用与结算流程完全分离。它是创造销售额的成本,却没有和销售额摆在一起。
本文不提供行业基准
接下来要看的页面——结构已经清楚了。接下来看看每一项实际被扣掉了多少。
PART 03 · 第一优先——100的交易额都去了哪里
品牌C是一家韩国消耗品类美妆品牌,经营精华、洁面、身体护理等会产生复购的品类,约三分之一的销售额来自大型平台的履约渠道。
阅读数字之前
在Laplace中查看的位置——P & L分析 › 分渠道损益
设置方法
-
先完成渠道·广告账户对接。如果没有接入广告账户,本报告的结论(广告费是最大扣除项)根本看不到。
-
在基础商品中登记成本。没有成本数据,就只能算到实收金额,算不出实际利润。
-
将查询期间设为12个月,以免某个月的季节性促销扰乱比例。
-
把交易额·佣金·广告费·成本这四个指标全部打开。把这四项放进同一张表,就是本报告的全部内容。
| 结算金额(仪表板上显示的值) | 广告费(不在结算金额中) | 成本 | 实际利润(实际留下的值) |
|---|---|---|---|
| 72.5 | 34.7 | 16.7 | 21.1 |
如何解读这些数字
-
单项最大的扣除项是广告费。广告费34.7 > 结算扣除27.5 > 成本16.7。广告费比销售佣金和履约费用加起来还多。然而,这项最大的费用却不在结算页面上。
-
脑中的数字和账户里的数字相差51.4。如果按结算金额72.5来做资金计划,每个月都会差出这么多。
-
交易额增长,广告费也会随之增长。所以交易额增长并不等于利润增长——这个品牌实际是如何出现偏差的,请看PART 06。
接下来要看的页面——我们看过了这个渠道的结构。那么和其他渠道相比又如何呢?常识就在这里被颠覆。
PART 04 · 常识反转——佣金低的渠道并没有赚得更多
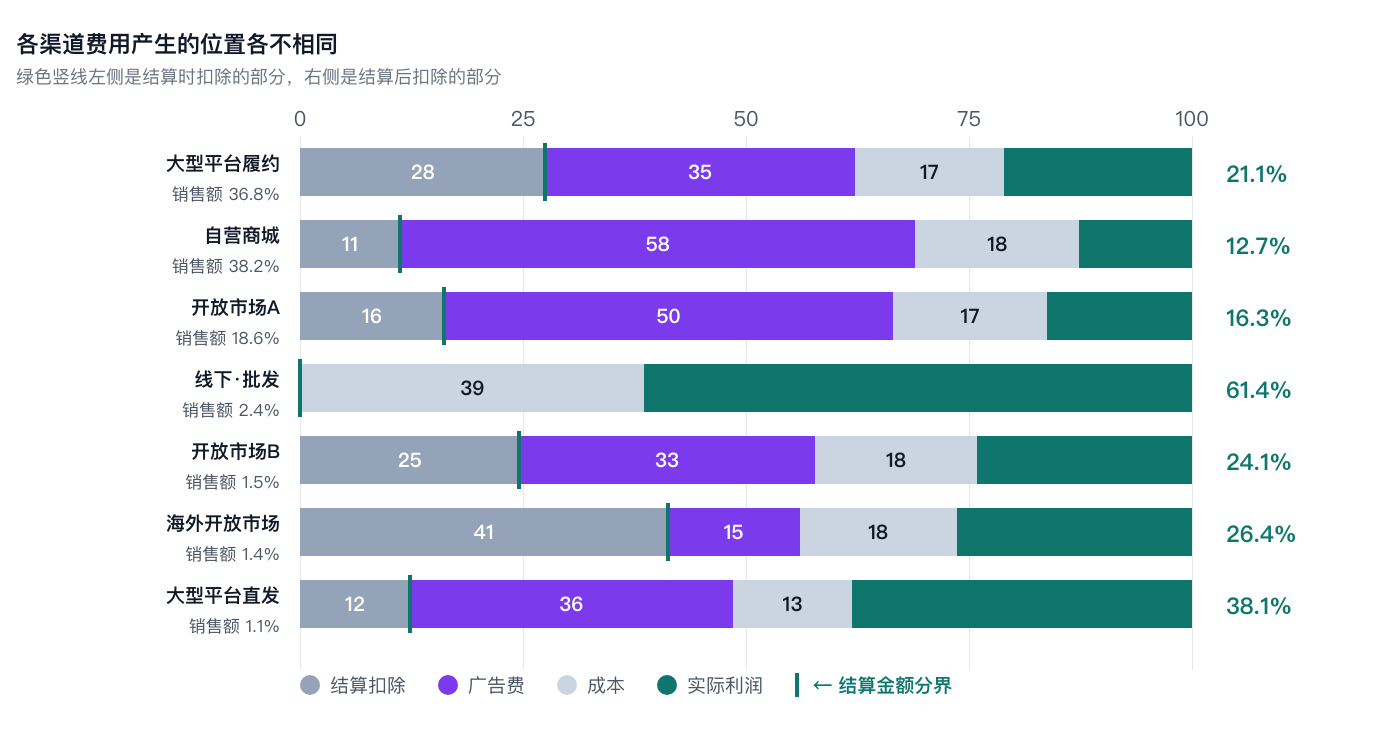
“自营商城只扣几个百分点的支付手续费,而履约渠道佣金、履约、广告层层叠加”——这话没错。但按实收口径一比,结论正好相反。
在Laplace中查看的位置——P & L分析 › 分渠道损益
| 类别 | 销售额占比% | 结算扣除(佣金+履约) | 广告费(另行收取) | 成本 | 结算金额(仪表板) | 实际利润 |
|---|---|---|---|---|---|---|
| 大型平台履约 | 36.8 | 27.5 | 34.7 | 16.7 | 72.5 | 21.1 |
| 自营商城 | 38.2 | 11.2 | 57.8 | 18.3 | 88.8 | 12.7 |
| 开放市场A | 18.6 | 16.1 | 50.4 | 17.2 | 83.9 | 16.3 |
| 线下·批发 | 2.4 | 0.0 | 0.0 | 38.6 | 100.0 | 61.4 |
| 开放市场B | 1.5 | 24.6 | 33.1 | 18.2 | 75.4 | 24.1 |
| 海外开放市场 | 1.4 | 41.2 | 14.8 | 17.6 | 58.8 | 26.4 |
| 大型平台直发 | 1.1 | 12.3 | 36.2 | 13.4 | 87.7 | 38.1 |
如何解读这些数字
-
自营商城的结算扣除要低得多,履约渠道是它的2.5倍——11.2对27.5。但自营商城的广告费是1.67倍(57.8对34.7),因此实际利润只有12.7,仅为履约渠道(21.1)的0.60倍。
-
佣金低的渠道必须自己花钱买流量。平台抽取的佣金,某种程度上也是“流量的价格”。自营商城不是以佣金、而是以广告费的形式支付这笔钱——而对这个品牌来说,广告费这条路更贵。
-
不投广告的渠道利润遥遥领先。线下·批发的结算扣除和广告费都是0,实际利润达到61.4。但其销售额占比只有2.4%——利润率高的渠道和做规模的渠道并不是同一类。
-
海外开放市场的结算扣除高达41.2,是最重的,但广告费只有14.8,实际利润为26.4。这正说明不能只看佣金率来评价渠道。
但这并不是说要关掉自营商城
接下来要看的页面——渠道平均值已经看过了。但即使在同一渠道内,每个商品的情况也不一样。
PART 05 · 拆到SKU层面,亏损商品就浮出水面
在Laplace中查看的位置——商品分析 › 分商品分析
| 商品 | 销售额占比% | 结算扣除(佣金+履约) | 广告费(另行收取) | 成本 | 结算金额(仪表板) | 实际利润 |
|---|---|---|---|---|---|---|
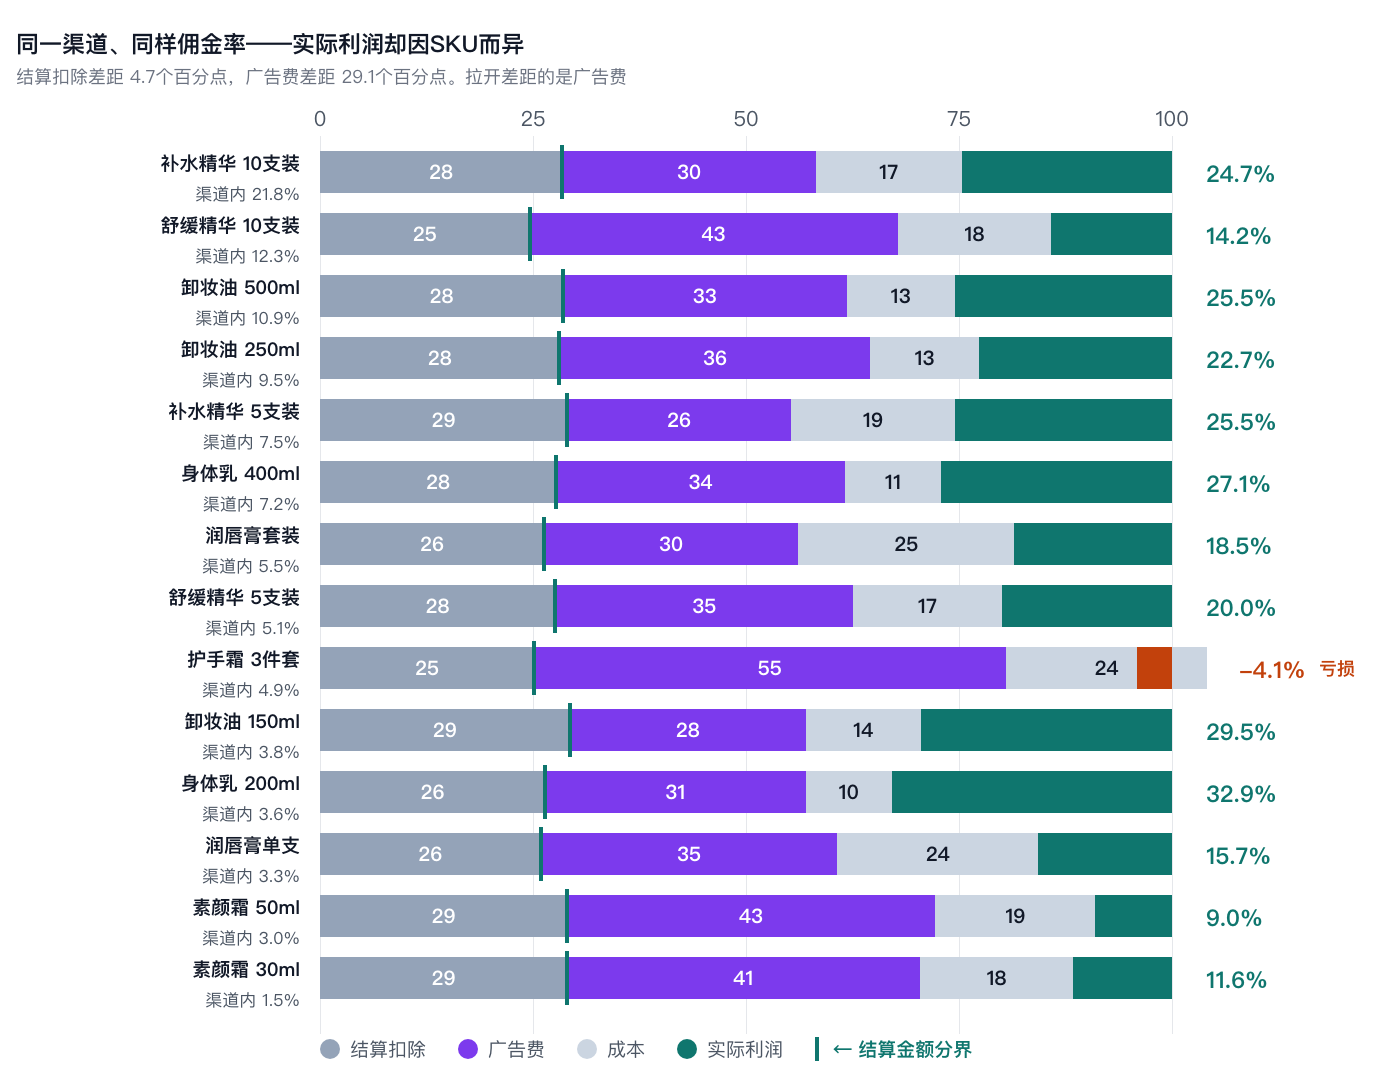
| 补水精华10支装 | 21.8 | 28.4 | 29.8 | 17.1 | 71.6 | 24.7 |
| 舒缓精华10支装 | 12.3 | 24.6 | 43.2 | 18.0 | 75.4 | 14.2 |
| 卸妆油500ml | 10.9 | 28.5 | 33.3 | 12.7 | 71.5 | 25.5 |
| 卸妆油250ml | 9.5 | 28.1 | 36.5 | 12.7 | 71.9 | 22.7 |
| 补水精华5支装 | 7.5 | 29.0 | 26.3 | 19.2 | 71.0 | 25.5 |
| 身体乳400ml | 7.2 | 27.7 | 33.9 | 11.3 | 72.3 | 27.1 |
| 润唇膏套装 | 5.5 | 26.3 | 29.8 | 25.4 | 73.7 | 18.5 |
| 舒缓精华5支装 | 5.1 | 27.6 | 35.0 | 17.4 | 72.4 | 20.0 |
| 护手霜3件套 | 4.9 | 25.1 | 55.4 | 23.6 | 74.9 | -4.1 |
| 卸妆油150ml | 3.8 | 29.3 | 27.7 | 13.5 | 70.7 | 29.5 |
| 身体乳200ml | 3.6 | 26.4 | 30.6 | 10.1 | 73.6 | 32.9 |
| 润唇膏单支 | 3.3 | 25.9 | 34.8 | 23.6 | 74.1 | 15.7 |
| 素颜霜50ml | 3.0 | 29.0 | 43.2 | 18.8 | 71.0 | 9.0 |
| 素颜霜30ml | 1.5 | 29.0 | 41.4 | 18.0 | 71.0 | 11.6 |
| 结算扣除差距 | 广告费差距 | 实际利润区间 | 实际利润为负的SKU |
|---|---|---|---|
| 4.7个百分点 | 29.1个百分点 | -4.1–32.9 | 3/26 |
如何解读这些数字
-
造成差异的不是佣金,而是广告费。由于是同一渠道,结算扣除在24.6–29.3之间(差距4.7个百分点),几乎一致;而广告费在26.3–55.4之间(差距29.1个百分点),拉得很开。
-
“护手霜3件套”卖得越多亏得越多。扣掉广告费55.4和成本23.6后,实际利润为-4.1。它在渠道内的销售额占比达4.9%,并不小,因此明显侵蚀了整体利润。
-
只看月度合计是绝对发现不了的。从渠道整体看,实际利润为21.1,处于盈利状态。只有拆开来看,才会发现26个SKU中有3个在亏损。
用盈亏平衡ROAS建立判断标准
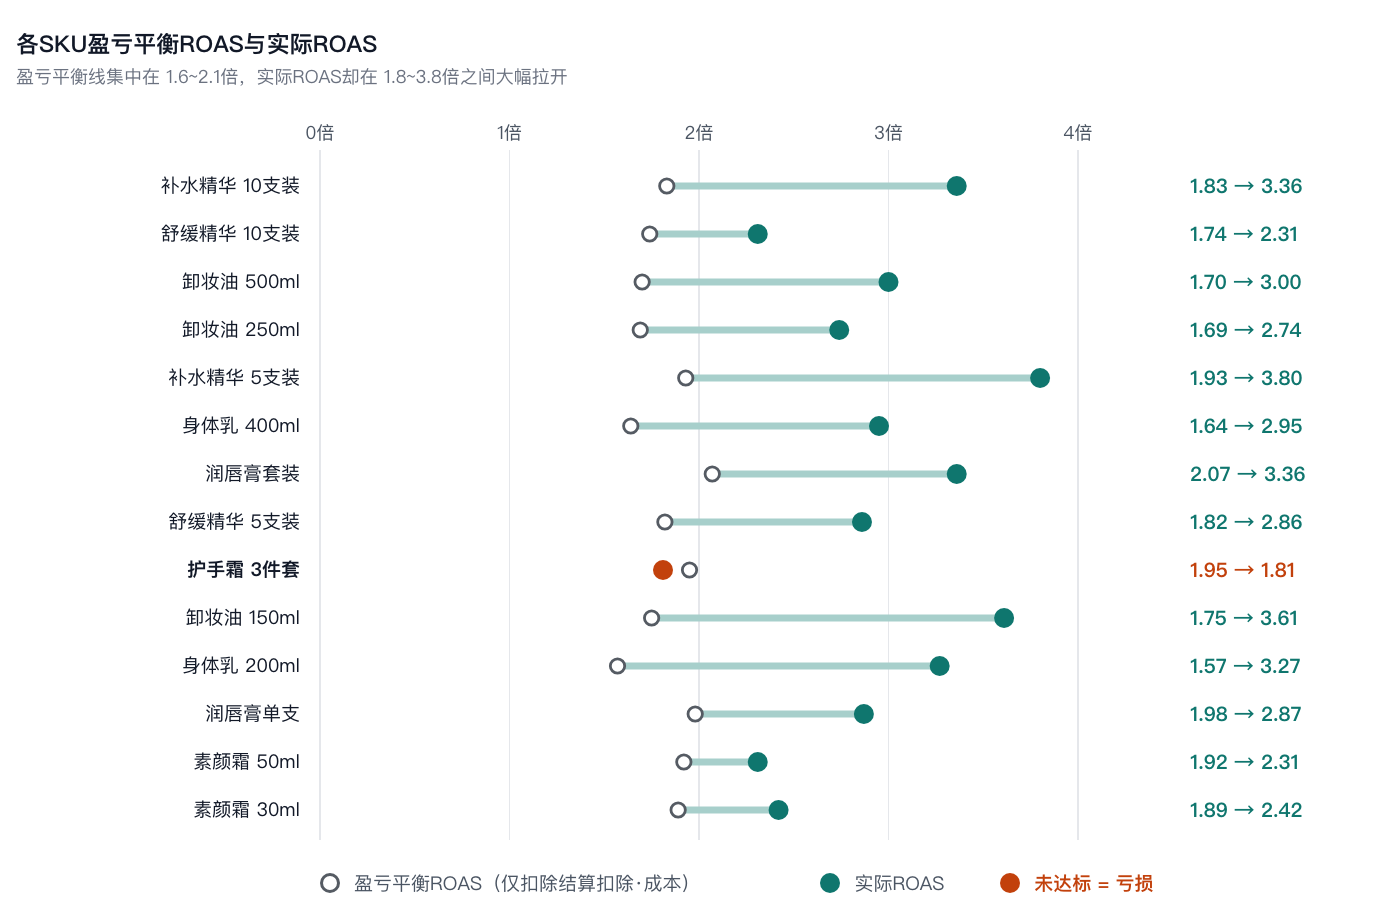
盈亏平衡ROAS = 100 ÷ (100 − 结算扣除 − 成本)
-
盈亏平衡线集中在1.57–2.07倍的窄区间内。因为是同一渠道,佣金相同,只有成本率不同。在这样的区间内,设定一个渠道统一目标问题不大——只是成本率越高的商品,基准线越高。
-
实际ROAS则在1.81–3.80倍之间大幅拉开。基准线窄、成绩却分散——这正是按SKU调整广告预算的空间。
-
未达基准线的SKU,就是亏损SKU。它们是需要决定削减广告、调整价格或从该渠道下架的对象。
接下来要看的页面——每个商品的判断标准已经有了。接下来是何时能察觉异常。
PART 06 · 只看结算页面,似乎一切正常
在Laplace中查看的位置——自定义仪表板 › 月度费用占比趋势图
如何解读这些数字
-
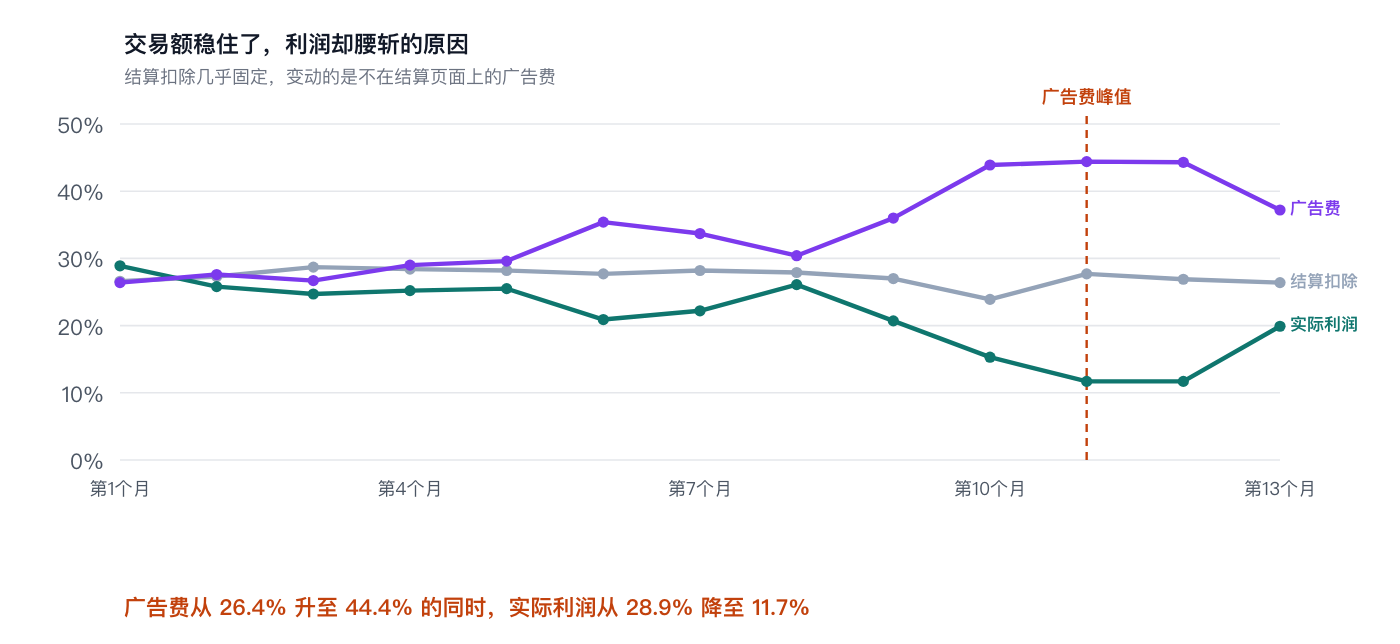
结算扣除在23.9–28.7之间,几乎固定不变。这是合同约定的佣金率,理所当然。只看结算明细的话,13个月里什么事都没发生。
-
同一期间,广告费从26.4升至44.4。结果实际利润从28.9降到11.7——只剩下约三分之一。
-
而这期间交易额反而在增长。“销售额在涨,账户里的钱怎么却是这样”——这个谜团的答案正是这张图。只盯着交易额指标,直到最后都不会发现。
-
比例跳升的月份必有原因。出现长期仓储费(库存过剩的信号)、退货激增(商品或详情页的信号)、广告效率下降——做结算核对,本身就是运营层面的异常检测。
接下来要看的页面——到目前为止的数字,都建立在费用已被正确分类这一前提之上。而实际上,有三个地方并非如此。
PART 07 · 陷阱——不检查这三点,上面的表就是错的
陷阱① 销售佣金和履约费用混成一笔进来
在这个品牌的数据中,销售佣金和履约费用被合并成“佣金”一个项目导入。因此本报告也只能把两者作为“结算扣除”一列来处理。要回答自我诊断第二题(“是否按销售佣金 / 履约 / 其他分开汇总过”),就需要另行上传结算明细原件。如果不拆分,就会漏掉仓储费激增之类的信号。
陷阱② 广告费没有关联到商品,PART 05就整个消失了
如果只按“本月总共花了多少”来管理广告费,就永远不知道是哪些商品在吃广告费。必须通过广告活动与商品的映射,把广告费分摊到各SKU,才能得出亏损SKU清单。不必追求完美——如果映射有困难,先按商品销售额占比分摊,也足以暴露差距。
不了解分摊规则只看比例,会错到相反的方向
陷阱③ 广告费为0的渠道·商品并不代表“效率高”
像线下·批发这样广告费记为0的渠道,实际利润高达61.4,看起来遥遥领先。但这只说明没有在该渠道投放广告,并不代表效率高。品牌知名度很可能是靠在其他渠道投入的广告费建立起来的。请把广告费为0的项目从利润率排名中剔除,单独来看。
| 检查项 | 标准 | 未达标时 |
|---|---|---|
| 广告账户对接 | 全部媒体接入 | 最大的扣除项会从表中整个消失 |
| 商品 ↔ 成本匹配率 | 95%以上 | 未匹配商品成本为0 → 实际利润被高估 |
| 广告 ↔ 商品匹配率 | 95%以上 | 无法得出各SKU的亏损清单 |
| 上传结算明细 | 每月一次 | 无法拆分销售佣金 / 履约费用 |
| 按比例查看 | 看占交易额的%,而非金额 | 异常信号被规模变化掩盖而漏掉 |
三项月度·季度例行工作
| 周期 | 要做的事 | 完成标准 |
|---|---|---|
| 每月初30分钟 | 分别计算上月结算扣除·广告费·成本占交易额的比例,并与前一个月比较,找出跳升项目的原因 | 三项比例的环比增减表·异常项目原因备注 |
| 每月 | 把广告费分摊到SKU,更新各SKU的实际利润表。排名靠后的商品就是当月的决策对象 | 亏损SKU清单·削减广告/调整价格/渠道下架的决定 |
| 每季度一次 | 按实收口径利润率重新评估渠道组合。区分增长渠道与利润渠道,明确各自角色 | 各渠道角色定义书·广告预算分配标准 |
总结
-
结算金额72.5,实际利润21.1。中间的51.4不是错误,而是结构使然。
-
单项最大的扣除项是广告费——34.7 > 结算扣除27.5 > 成本16.7。最大的一笔费用不在结算页面上。
-
佣金低的渠道并不一定赚得更多。履约渠道的结算扣除是自营商城的2.5倍,但自营商城的广告费是前者的1.67倍,实际利润仅为0.60倍。
-
拆开来看,亏损才会显现。渠道整体盈利,但26个SKU中有3个亏损。拉开差距的不是佣金(差距4.7个百分点),而是广告费(差距29.1个百分点)。
-
结算页面不会给出早期预警。在结算扣除稳定于23.9–28.7的同时,广告费从26.4升至44.4,利润从28.9降至11.7。
用自家数据复现本报告的最低设置
| 项目 | 值 | 原因 |
|---|---|---|
| 前提条件 | 渠道对接 + 广告账户对接 + 成本登记 | 三者缺一,结论就看不到 |
| 指标 | 交易额·佣金·广告费·成本同时开启 | 把这四项放进同一张表就是本报告的全部 |
| 查询期间 | 12个月(月度趋势为13个月) | 避免某个月的季节性促销扰乱比例 |
| 实际利润的定义 | 交易额 − 结算扣除 − 广告费 − 成本 | 结算金额是扣除广告费之前的值 |
| 盈亏平衡ROAS | 100 ÷ (100 − 结算扣除 − 成本) | 各SKU成本率不同,基准线也不同 |
| 拆解维度 | 渠道 → SKU → 月 | 按此顺序逐层收窄,原因才会落到一个点上 |
| 呈现标准 | 不看金额,看占交易额的% | 规模变化时依然可比 |
常见问题
Q. 为什么预计结算金额和实际到账金额不一样?
销售佣金和履约费用会在结算中扣除并反映在仪表板的结算金额里,但广告费与结算分开、另行收取。如果像这个品牌一样广告费占交易额的34.7%,结算金额与实际留下的钱之间就会相差这么多。
Q. 佣金占百分之几才算正常?
销售佣金率和履约费用因品类、商品规格和合同条件而异。比起别人的平均值,更重要的是亲自算一算自己品牌上个月的比例。而且正如本报告所示,真正需要管控的通常不是佣金,而是广告费。
Q. 履约渠道和自营商城,哪个更赚钱?
要按实收口径的利润率而非销售额来比较。在这个样本中,履约渠道为21.1,自营商城为12.7,佣金更高的一方反而留下更多。不过,即使利润薄,掌握客户数据的渠道也可以被赋予不同的角色。
Q. 广告费如何按SKU拆分?
标准做法是广告活动与商品映射;如果有困难,也可以先按商品销售额占比分摊。只有分摊之后,“烧广告费亏本卖的商品”清单才会浮现。只需记住:不了解分摊规则就只看比例,会错到相反的方向(PART 07陷阱②)。
Q. 直接削减广告费不就行了吗?
在这类渠道上,削减广告,交易额也会随之下降。所以顺序应该是:不是砍总额,而是先削减未达盈亏平衡ROAS的SKU。在这个样本中,基准线为1.57–2.07倍,未达标的SKU恰好就是亏损SKU。
本报告中的数据并非真实交易数据,而是根据Laplace基准指标的分布生成的示例值。它们不代表任何特定客户的实际数据,请用于把握趋势,而非作为绝对值参考。公开研究数据已在各项中注明出处。页面名称和设置项名称可能因版本不同而略有差异。