精算金額は72.5、口座に残るのは21.1 — フルフィルメントチャネルの損益を分解する
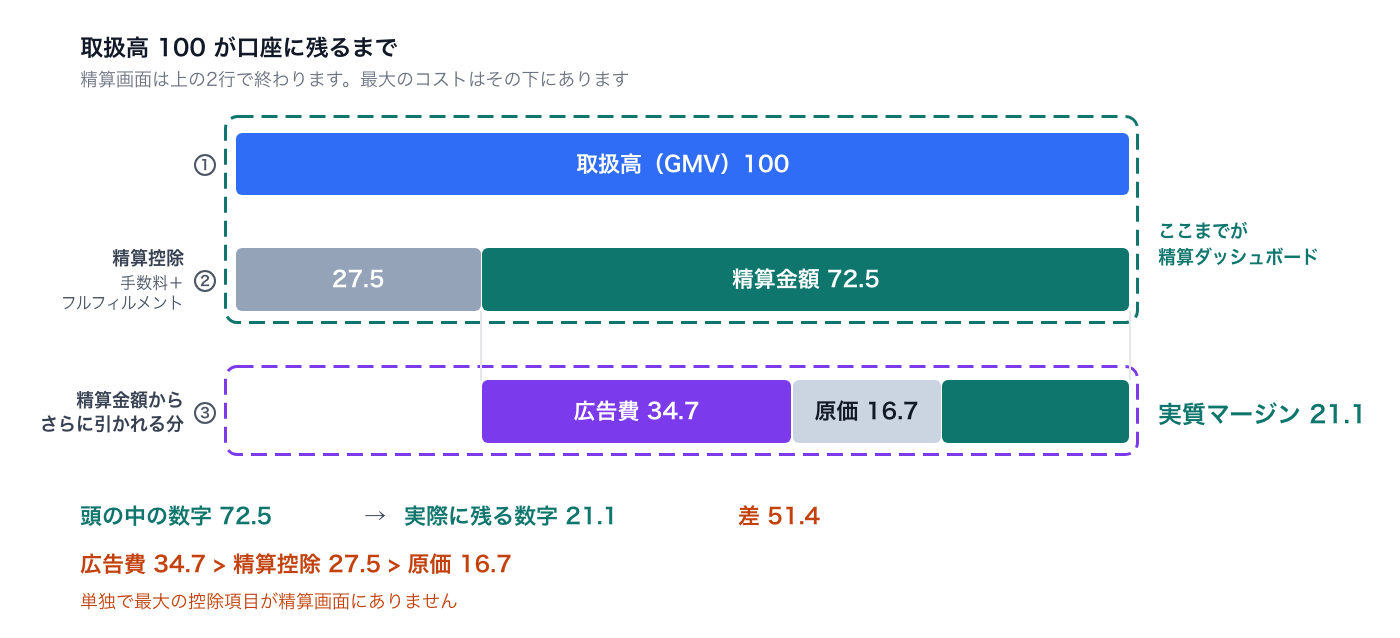
取扱高を100とすると、精算ダッシュボードに表示される数字は72.5です。しかし実際に残るのは21.1。その差の51.4はエラーではなく、精算画面の外で請求される広告費(34.7)と原価(16.7)です。このブランドでは単独で最大の控除項目
取扱高を100とすると、精算ダッシュボードに表示される数字は72.5です。しかし実際に残るのは21.1。その差の51.4はエラーではなく、精算画面の外で請求される広告費(34.7)と原価(16.7)です。このブランドでは単独で最大の控除項目は広告費でした — 精算控除(27.5)よりも大きいのです。
コマースブランドのサンプルデータ · 12か月 · フルフィルメントチャネルの注文 約11万件 / 購入者 約9万6,000人 / SKU 26個。各章には、Laplaceでその数字を確認する画面と設定もあわせて記載しています。
本レポートの数値は実際の取引データではなく、Laplaceのベンチマーク指標の分布を反映して生成したサンプル値です。特定の顧客企業の実数値ではありませんので、絶対値ではなく傾向を把握する目的でご参照ください。
PART 01 · まず — どの画面を開くか
メニューをすべて見る必要はありません。このレポートの数字が出てくる画面だけを選びました。
| メニュー | 画面 | このレポートのどの数字か | 優先度 |
|---|---|---|---|
| データ管理 | チャネル・広告アカウント連携 | 取扱高・手数料・広告費を1つの画面に集めるための前提 | 優先度1 |
| データ管理 | 基礎商品・原価登録 | SKU単位の実質マージンの材料 | 優先度1 |
| P & L分析 | チャネル別損益 | チャネル別に実受取額ベースのマージン率を比較 | 優先度1 |
| 商品分析 | 商品別分析 | SKU別の広告費・実質マージン(赤字SKUリスト) | 優先度1 |
| 広告分析 | 広告チャネル別・キャンペーン別 | SKU別の実際のROAS | 優先度2 |
| カスタムダッシュボード | 月別コスト比率の推移チャート | 手数料・広告費の比率が跳ねた月 = 早期警報 | 優先度2 |
| カスタムアラーム | 指標の急変アラート | 広告費比率の急上昇を自動検知 | 優先度3 |
難しいのは計算ではなく、データを集めることです
PART 02 · まずセルフチェック — 4つのうち1つでも「わからない」なら
-
先月このチャネルで広告費として出ていった金額が取扱高の何%か、把握していますか?
-
精算明細書の控除項目を販売手数料 / フルフィルメント / その他に分けて集計したことはありますか?
-
このチャネルで販売しているSKUのうち、広告費まで反映すると赤字になる商品がいくつあるか把握していますか?
-
このチャネルと自社モールの実受取額ベースのマージン率の差を数字で言えますか?
答えにくいのは担当者のせいではありません。合算したことがないから、合算した数字を知らないだけです。
コストは3つの系統に分かれます
| 区分 | 項目 | どこに表れるか |
|---|---|---|
| ① 精算控除 | 販売手数料(カテゴリーごとに異なる) | 精算明細書で控除 — ダッシュボードの精算金額に反映される |
| ② 精算控除 | フルフィルメント費用 — 入出庫・配送・保管(長期保管で増加) | 精算明細書で控除 — 概ね反映される |
| ③ 別途請求 | 広告費 | 精算とは別の支払い — ダッシュボードの精算金額には含まれない |
さらに、返品・回収費用やプロモーション分担金といった変動項目が時期によって加わります。問題の核心は③です。フルフィルメントチャネルで露出と販売を生むには広告出稿が事実上不可欠ですが、そのコストは精算の流れから完全に切り離されています。売上を生んだコストなのに、売上の横には並んでいないのです。
この記事には業界ベンチマークがありません
次に見る画面 — 構造はわかりました。では実際にいくらずつ差し引かれているのかを見ていきます。
PART 03 · 優先度1 — 取扱高100はどこへ行くのか
ブランドCは韓国の消耗品系ビューティーブランドです。エッセンス・クレンジング・ボディケアなど、リピート購入が発生する品目を扱っており、売上のおよそ3分の1が大手プラットフォームのフルフィルメントチャネルから生まれています。
数字を読む前に
Laplaceで見る場所 — P & L分析 › チャネル別損益
設定方法
-
まずチャネル・広告アカウント連携を済ませます。広告アカウントがつながっていないと、このレポートの結論(広告費が最大の控除項目)がまったく見えません。
-
基礎商品に原価を登録します。原価がないと、実質マージンではなく実受取額までしか計算できません。
-
集計期間は12か月に設定します。シーズンプロモーションの月ひとつで比率がぶれないようにするためです。
-
指標は取扱高・手数料・広告費・原価の4つすべてをオンにします。この4つを1つの表に並べることが、このレポートのすべてです。
| 精算金額(ダッシュボードに表示される値) | 広告費(精算金額に含まれない) | 原価 | 実質マージン(実際に残る値) |
|---|---|---|---|
| 72.5 | 34.7 | 16.7 | 21.1 |
数字の読み方
-
単独で最大の控除項目は広告費です。広告費34.7 > 精算控除27.5 > 原価16.7。販売手数料とフルフィルメントを合わせたよりも広告費のほうが大きいのです。ところが、この最大のコストは精算画面には載っていません。
-
頭の中の数字と口座の数字に51.4の開きが生まれます。精算金額72.5を見て資金計画を立てると、毎月それだけズレることになります。
-
取扱高が増えれば、広告費も一緒に増えます。だからこそ取扱高の成長はそのまま利益の成長にはなりません — このブランドで実際にどうズレたかはPART 06で紹介します。
次に見る画面 — このチャネルの構造は見ました。ではほかのチャネルと比べるとどうでしょうか。ここで通説がひっくり返ります。
PART 04 · 通説の逆転 — 手数料が安いチャネルのほうが儲かるわけではありませんでした
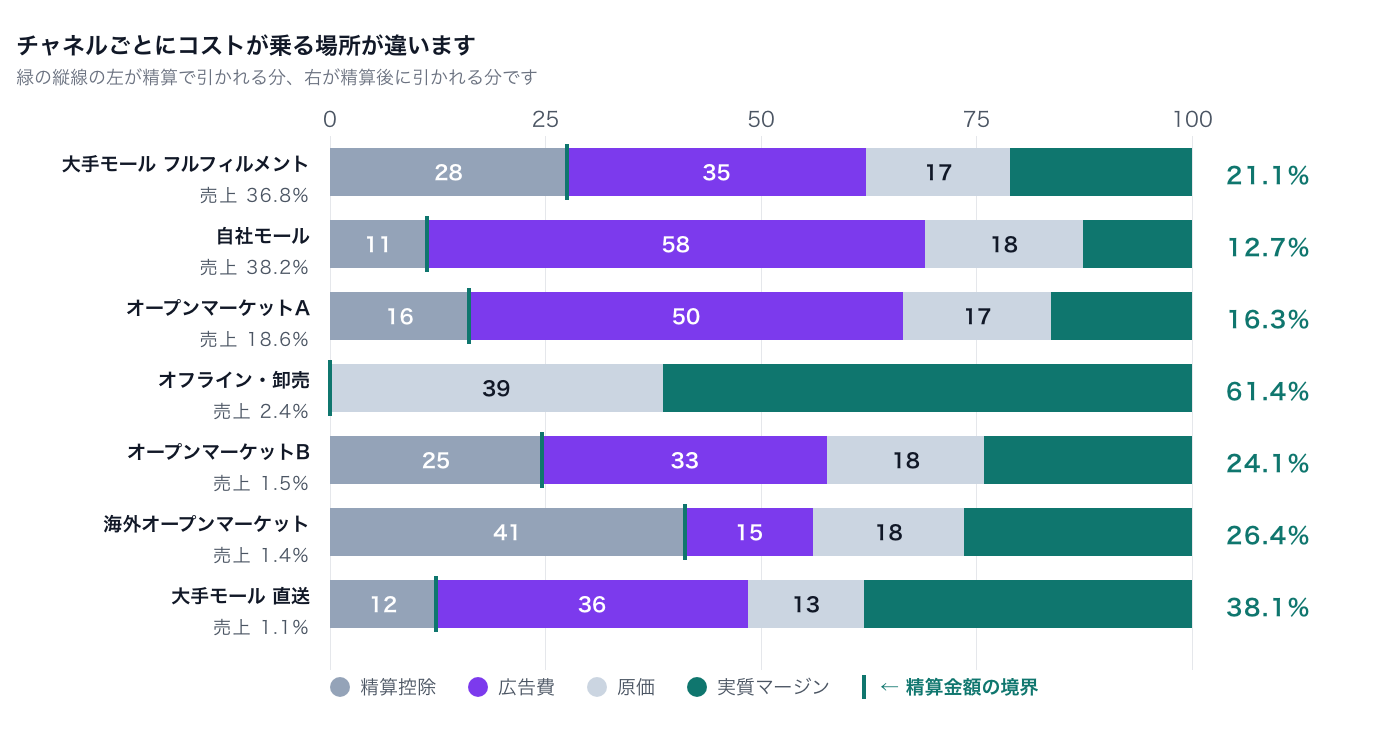
「自社モールは決済手数料を数%取られるだけ。フルフィルメントチャネルは手数料・フルフィルメント・広告が何重にも乗る」— その通りです。しかし実受取額ベースで並べると、結論は逆になりました。
Laplaceで見る場所 — P & L分析 › チャネル別損益
| 区分 | 売上構成比% | 精算控除(手数料+フルフィルメント) | 広告費(別途請求) | 原価 | 精算金額(ダッシュボード) | 実質マージン |
|---|---|---|---|---|---|---|
| 大手プラットフォーム フルフィルメント | 36.8 | 27.5 | 34.7 | 16.7 | 72.5 | 21.1 |
| 自社モール | 38.2 | 11.2 | 57.8 | 18.3 | 88.8 | 12.7 |
| オープンマーケットA | 18.6 | 16.1 | 50.4 | 17.2 | 83.9 | 16.3 |
| オフライン・卸売 | 2.4 | 0.0 | 0.0 | 38.6 | 100.0 | 61.4 |
| オープンマーケットB | 1.5 | 24.6 | 33.1 | 18.2 | 75.4 | 24.1 |
| 海外オープンマーケット | 1.4 | 41.2 | 14.8 | 17.6 | 58.8 | 26.4 |
| 大手プラットフォーム 直送 | 1.1 | 12.3 | 36.2 | 13.4 | 87.7 | 38.1 |
数字の読み方
-
自社モールは精算控除が2.5倍安い — 11.2対27.5。しかし広告費が1.67倍(57.8対34.7)のため、実質マージンは12.7と、フルフィルメントチャネル(21.1)の0.60倍にとどまります。
-
手数料が安いチャネルは、トラフィックを自分で買ってこなければなりません。プラットフォームが取る手数料は「トラフィックの対価」でもあります。自社モールはその対価を手数料の代わりに広告費として払っています — そしてこのブランドでは広告費のほうが高くつきました。
-
広告を使わないチャネルのマージンは圧倒的です。オフライン・卸売は精算控除も広告費も0なので、実質マージンは61.4です。ただし売上構成比は2.4%と小さい — マージン率が高いチャネルと、規模をつくるチャネルは別物です。
-
海外オープンマーケットは精算控除が41.2と最も重いものの、広告費が14.8と軽いため実質マージンは26.4です。手数料率だけでチャネルを評価してはいけない理由がここにあります。
だからといって自社モールをやめろという意味ではありません
次に見る画面 — チャネルの平均は見ました。しかし同じチャネルの中でも商品ごとに違います。
PART 05 · SKU単位に分解すると赤字商品が見えてきます
Laplaceで見る場所 — 商品分析 › 商品別分析
| 区分 | 売上構成比% | 精算控除(手数料+フルフィルメント) | 広告費(別途請求) | 原価 | 精算金額(ダッシュボード) | 実質マージン |
|---|---|---|---|---|---|---|
| 保湿エッセンス10個入り | 21.8 | 28.4 | 29.8 | 17.1 | 71.6 | 24.7 |
| 鎮静エッセンス10個入り | 12.3 | 24.6 | 43.2 | 18.0 | 75.4 | 14.2 |
| クレンジングオイル500ml | 10.9 | 28.5 | 33.3 | 12.7 | 71.5 | 25.5 |
| クレンジングオイル250ml | 9.5 | 28.1 | 36.5 | 12.7 | 71.9 | 22.7 |
| 保湿エッセンス5個入り | 7.5 | 29.0 | 26.3 | 19.2 | 71.0 | 25.5 |
| ボディローション400ml | 7.2 | 27.7 | 33.9 | 11.3 | 72.3 | 27.1 |
| リップバームセット | 5.5 | 26.3 | 29.8 | 25.4 | 73.7 | 18.5 |
| 鎮静エッセンス5個入り | 5.1 | 27.6 | 35.0 | 17.4 | 72.4 | 20.0 |
| ハンドクリーム3種セット | 4.9 | 25.1 | 55.4 | 23.6 | 74.9 | -4.1 |
| クレンジングオイル150ml | 3.8 | 29.3 | 27.7 | 13.5 | 70.7 | 29.5 |
| ボディローション200ml | 3.6 | 26.4 | 30.6 | 10.1 | 73.6 | 32.9 |
| リップバーム 単品 | 3.3 | 25.9 | 34.8 | 23.6 | 74.1 | 15.7 |
| トーンアップベース50ml | 3.0 | 29.0 | 43.2 | 18.8 | 71.0 | 9.0 |
| トーンアップベース30ml | 1.5 | 29.0 | 41.4 | 18.0 | 71.0 | 11.6 |
| 精算控除のばらつき | 広告費のばらつき | 実質マージンの範囲 | 実質マージンがマイナスのSKU |
|---|---|---|---|
| 4.7ポイント | 29.1ポイント | -4.1–32.9 | 3/26 |
数字の読み方
-
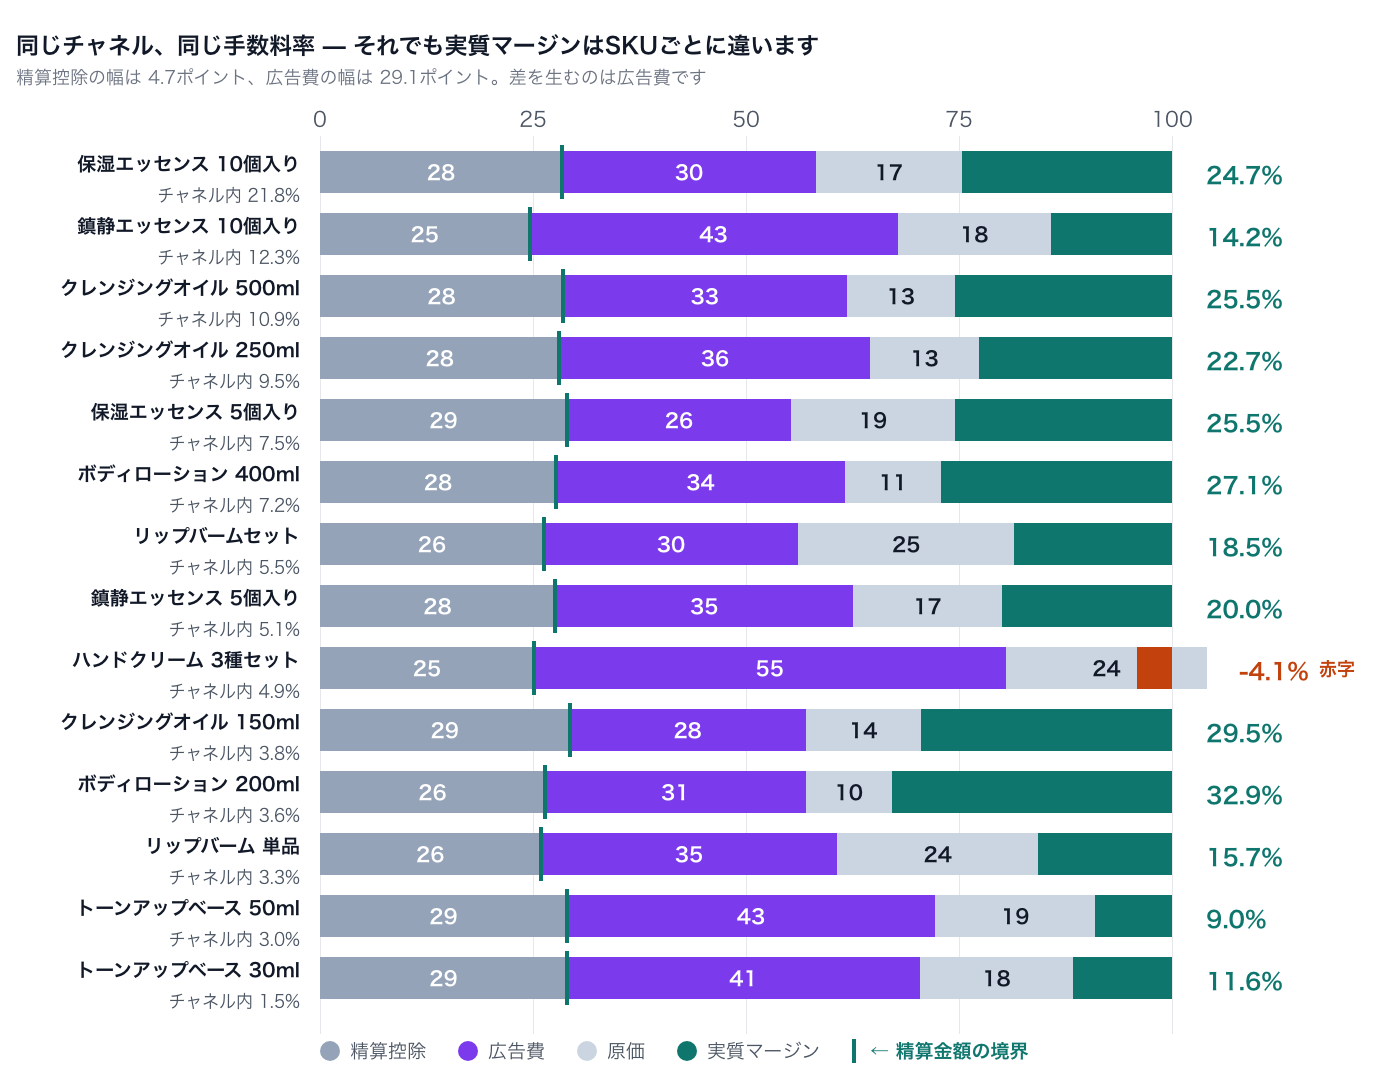
差を生んでいるのは手数料ではなく広告費です。同じチャネルなので精算控除は24.6–29.3(幅4.7ポイント)とほぼ均一ですが、広告費は26.3–55.4(幅29.1ポイント)と大きく開いています。
-
「ハンドクリーム3種セット」は売れば売るほど損をします。広告費55.4に原価23.6まで差し引くと、実質マージンは-4.1。チャネル内の売上構成比が4.9%と小さくないため、全体のマージンを目に見えて削っています。
-
月の合計では決して見えません。チャネル全体では実質マージン21.1の黒字です。分解して初めて、26個中3個が赤字だという事実が明らかになります。
損益分岐ROASで判断基準をつくる
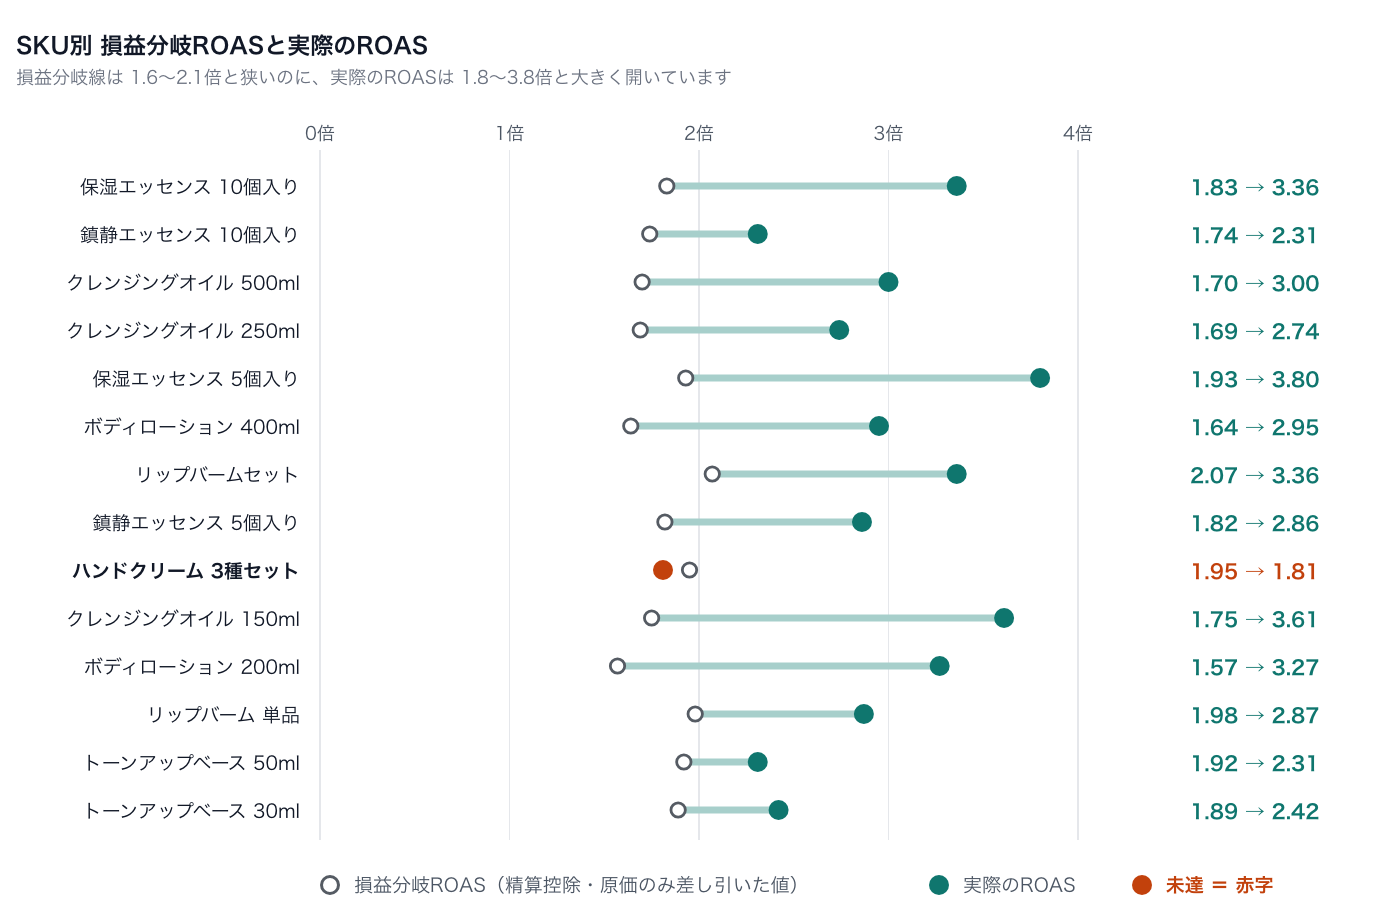
損益分岐ROAS =100 ÷(100 − 精算控除 − 原価)
-
損益分岐線は1.57–2.07倍と狭い範囲に収まっています。同じチャネルなので手数料は同じで、原価率だけが違うためです。この程度の範囲ならチャネル共通の目標を1つ設定しても大きな問題はありません — ただし原価率が高い商品ほど基準線は上がります。
-
実際のROASは1.81–3.80倍と大きく開いています。基準線は狭いのに成績は広い — これがSKU別に広告予算を調整する余地です。
-
基準線に届かないSKUが、そのまま赤字SKUです。広告を減らすか、価格を調整するか、このチャネルから外すかを決める対象です。
次に見る画面 — 商品ごとの判断基準はできました。次はいつ異常に気づけるかです。
PART 06 · 精算画面だけを見ていると、何も起きていないように見えます
Laplaceで見る場所 — カスタムダッシュボード › 月別コスト比率の推移チャート
数字の読み方
-
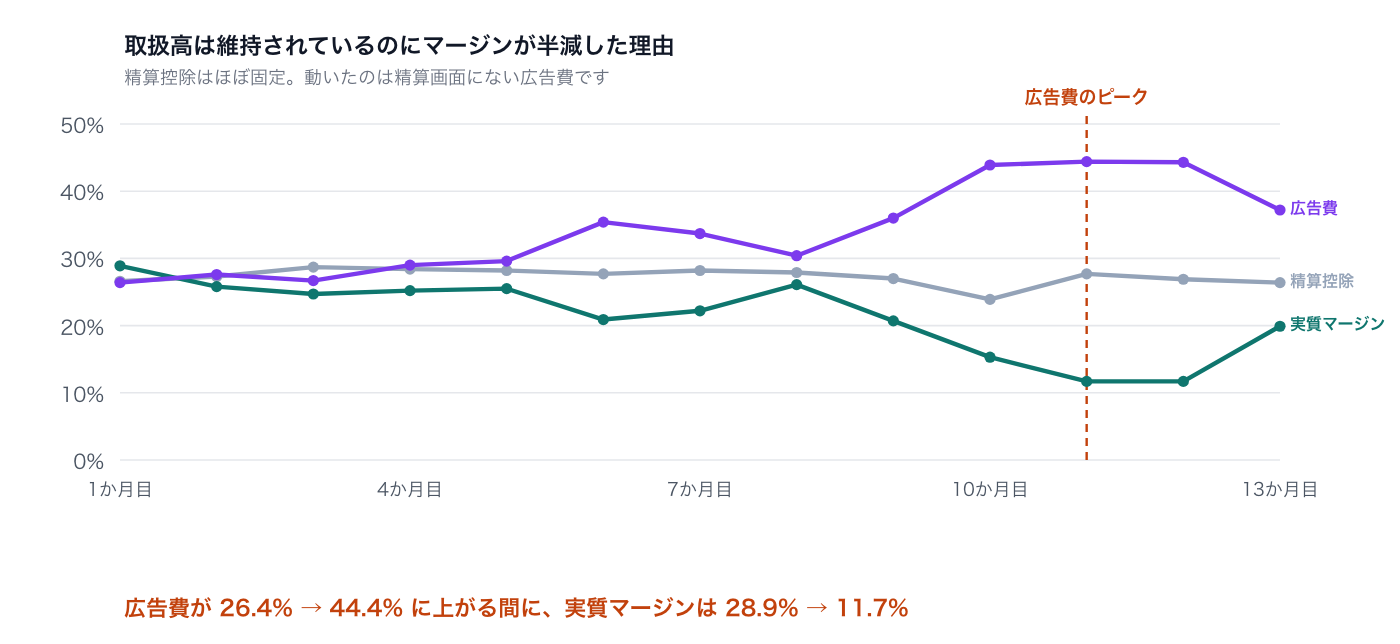
精算控除は23.9–28.7とほぼ固定です。契約上の手数料率なので当然です。精算明細書だけを見ていると、13か月間ずっと何も起きていません。
-
同じ期間に、広告費は26.4 → 44.4に上がりました。その結果、実質マージンは28.9 → 11.7に落ちました — 3分の1近くにまで落ち込んだことになります。
-
その間、取扱高はむしろ伸びていました。「売上は伸びているのに、なぜ口座はこうなのか」というミステリーの正体が、まさにこのグラフです。取扱高の指標だけを見ていると、最後まで気づけません。
-
比率が跳ねた月には原因があります。長期保管料の発生(在庫過多のシグナル)、返品の急増(商品・商品詳細ページのシグナル)、広告効率の低下 — 精算の整合性チェックは、そのまま運営上の異常検知になります。
次に見る画面 — ここまでの数字は、コストが正しく分類されているという前提の上に成り立っています。実際にはそうなっていないポイントが3つあります。
PART 07 · 落とし穴 — この3つを確認しないと、上の表は間違ったものになります
落とし穴① 販売手数料とフルフィルメントがひとかたまりで入ってくる
このブランドのデータでは、販売手数料とフルフィルメント費用が「手数料」という1つの項目に合算されて入ってきていました。そのため本レポートでも、両者を「精算控除」という1つの列でのみ扱っています。セルフチェックの2問目(「販売手数料 / フルフィルメント / その他に分けて集計したことがあるか」)に答えるには、精算明細書の原本を別途アップロードする必要があります。分けておかないと、保管料の急増のようなシグナルを見逃します。
落とし穴② 広告費が商品にひも付いていないと、PART 05がまるごと消える
広告費を「今月の合計はいくら」とだけ管理していると、どの商品が広告費を食っているのかは永遠にわかりません。キャンペーンと商品のマッピングによってSKU別に広告費を配分して初めて、赤字SKUのリストが出てきます。完璧である必要はありません — マッピングが難しければ、商品の売上構成比で按分するところから始めるだけでも、差は十分に見えてきます。
配分ルールを知らずに比率だけを見ると、逆方向に間違えます
落とし穴③ 広告費が0のチャネル・商品は「効率が良い」わけではない
オフライン・卸売のように広告費が0で計上されるチャネルは、実質マージンが61.4と圧倒的に見えます。しかしこれはそのチャネルで広告を出していないという意味であって、効率が良いという意味ではありません。ブランドの認知をつくったのは、ほかのチャネルに投じた広告費かもしれません。広告費が0の項目はマージン率の順位から外し、別枠で見てください。
| チェック項目 | 基準 | 満たせない場合 |
|---|---|---|
| 広告アカウント連携 | 全媒体を連携 | 最大の控除項目が表からまるごと抜け落ちる |
| 商品 ↔ 原価のマッチング率 | 95%以上 | 未マッチ商品は原価0 → 実質マージンが過大に |
| 広告 ↔ 商品のマッチング率 | 95%以上 | SKU別の赤字リストが出ない |
| 精算明細書のアップロード | 月1回 | 販売手数料 / フルフィルメントを分離できない |
| 比率ベースで確認 | 金額ではなく取扱高に対する% | 規模の変化に埋もれて異常シグナルを見逃す |
月次・四半期の3つのルーティン
| 周期 | やること | 完了の基準 |
|---|---|---|
| 月初の30分 | 先月の取扱高に対する精算控除・広告費・原価の比率をそれぞれ計算し、前月と比較。跳ねた項目の原因を探します | 3つの比率の前月比増減表・異常項目の原因メモ |
| 毎月 | 広告費をSKUに配分し、SKU別の実質マージン表を更新。下位の商品がその月の意思決定の対象です | 赤字SKUリスト・広告削減/価格調整/チャネル除外の決定 |
| 四半期に1回 | 実受取額ベースのマージン率でチャネルポートフォリオを再評価。成長チャネルと収益チャネルを区別し、役割を定義します | チャネル別の役割定義書・広告予算配分の基準 |
まとめ
-
精算金額72.5、実質マージン21.1。その間の51.4はエラーではなく構造です。
-
単独で最大の控除項目は広告費でした — 34.7 > 精算控除27.5 > 原価16.7。最大のコストが精算画面にありません。
-
手数料が安いチャネルのほうが儲かるわけではありません。自社モールは精算控除が2.5倍安いものの、広告費が1.67倍のため、実質マージンは0.60倍でした。
-
分解して初めて赤字が見えます。チャネル全体は黒字なのに、26個のSKUのうち3個が赤字でした。差を分けるのは手数料(幅4.7ポイント)ではなく広告費(幅29.1ポイント)です。
-
精算画面は早期警報を出してくれません。精算控除が23.9–28.7で固定されている間に、広告費は26.4→44.4へ上がり、マージンは28.9→11.7になりました。
このレポートを自社データで再現するための最小設定
| 項目 | 値 | 理由 |
|---|---|---|
| 前提条件 | チャネル連携 + 広告アカウント連携 + 原価登録 | 3つのうち1つでも欠けると結論が見えない |
| 指標 | 取扱高・手数料・広告費・原価を同時に | 4つを1つの表に並べることがこのレポートのすべて |
| 集計期間 | 12か月(月別推移は13か月) | シーズンプロモーションの月ひとつで比率がぶれないように |
| 実質マージンの定義 | 取扱高 − 精算控除 − 広告費 − 原価 | 精算金額は広告費を差し引く前の値 |
| 損益分岐ROAS | 100 ÷(100 − 精算控除 − 原価) | SKUごとに原価率が違うため基準線も異なる |
| 分解の軸 | チャネル → SKU → 月 | この順に絞り込むと原因が1つに絞られる |
| 表記の基準 | 金額ではなく取扱高に対する% | 規模が変わっても比較が成り立つ |
よくある質問
Q. 精算予定金額と実際の入金額はなぜ違うのですか?
販売手数料とフルフィルメント費用は精算で控除され、ダッシュボードの精算金額に反映されますが、広告費は精算とは別に請求されるからです。このブランドのように広告費が取扱高の34.7%であれば、精算金額と実際に残るお金の差はその分だけ広がります。
Q. 手数料は何%が普通ですか?
販売手数料率やフルフィルメント料金は、カテゴリー・商品規格・契約条件によって異なります。他社の平均値より大切なのは、自社ブランドの先月の比率を実際に計算してみることです。そしてこのレポートが示すように、管理すべき対象はたいてい手数料ではなく広告費です。
Q. フルフィルメントチャネルと自社モール、どちらが儲かりますか?
売上ベースではなく実受取額ベースのマージン率で比較する必要があります。このサンプルではフルフィルメントチャネルが21.1、自社モールが12.7で、手数料が高いほうがより多く残りました。ただし、マージンが薄くても顧客データを持つチャネルであれば、役割を別に定義することができます。
Q. 広告費はSKU別にどう分ければよいですか?
キャンペーンと商品のマッピングが正攻法ですが、難しければ商品の売上構成比で按分するところから始めても構いません。配分して初めて「広告費を燃やして赤字で売っている商品」のリストが見えてきます。配分ルールを知らずに比率だけを見ると逆方向に間違える点(PART 07落とし穴②)だけは覚えておいてください。
Q. 広告費を減らせば済むのではないですか?
減らせば取扱高も一緒に減るチャネルです。だからこそ総額ではなく、SKU別に損益分岐ROASを下回っている分から減らすのが順序です。このサンプルでは基準線が1.57–2.07倍で、それを下回ったSKUがそのまま赤字SKUでした。
本レポートの数値は実際の取引データではなく、Laplaceのベンチマーク指標の分布を反映して生成したサンプル値です。特定の顧客企業の実数値ではありませんので、絶対値ではなく傾向を把握する目的でご参照ください。公開研究の数値は各項目に出典を記載しています。画面名や設定項目名はリリースによって多少異なる場合があります。