2026年上半期 D2C 成果ベンチマークレポート
「うちのブランドの ROAS は2.7倍。これって順調なんでしょうか?」
「うちのブランドの ROAS は2.7倍。これって順調なんでしょうか?」
リピート購入率が低いのか高いのか基準がわからず、広告費を増やすべきか減らすべきかも判断できない――。D2C ブランドを運営していれば、一度はこうした悩みを抱えたことがあるのではないでしょうか。感覚で判断するにはリスクが大きく、比較できる基準がないため確信が持てないのです。
Laplace Analytics は、実際に連携している339の D2C ブランド、総 GMV 1.3兆ウォン、注文数1,252万件、購入者944万人の2026年上半期(1~6月)データを分析し、2026年上半期 D2C コマース・ベンチマークレポートを発行しました。感覚ではなくデータで、自社ブランドの現在地を正確に確かめてみてください。
10ブランド中5つが成長、3つが減少――二極化がさらに鮮明に
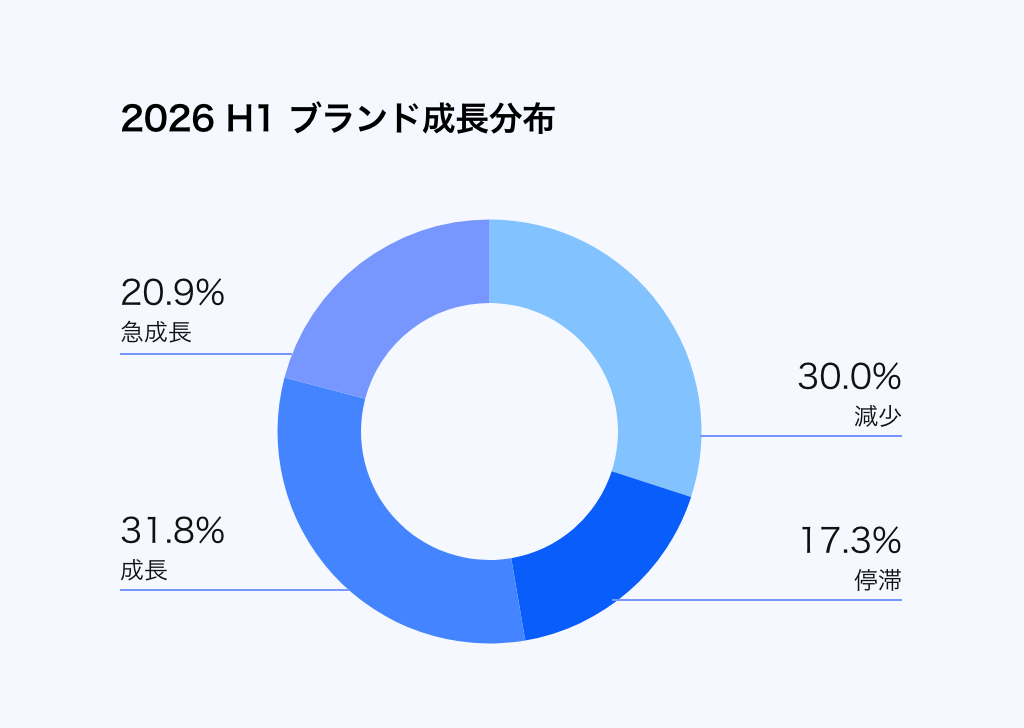
2026年上半期、Laplace の顧客ブランドの52.7%が成長しました。そのうち20.9%は前年同期比で2倍以上に急成長したブランドで、その成長率の中央値はなんと+234.2%、上位25%では+1,840.6%に達しています。明るいニュースですが、中身を見ると話は変わります。反対側では売上が10%以上減少したブランドが30.0%にのぼり、減少ブランドの中央値は-23.7%でした。同じ市場・同じ時期にこれほどの格差が生じているのは、「伸びるブランドはさらに伸び、伸び悩むブランドはさらに落ち込む」という二極化の構造が定着したことを意味します。
- では、急成長ブランドと停滞・減少ブランドを分ける決定的な違いは何なのでしょうか?
50~100億ウォン帯が最も安定して成長しています
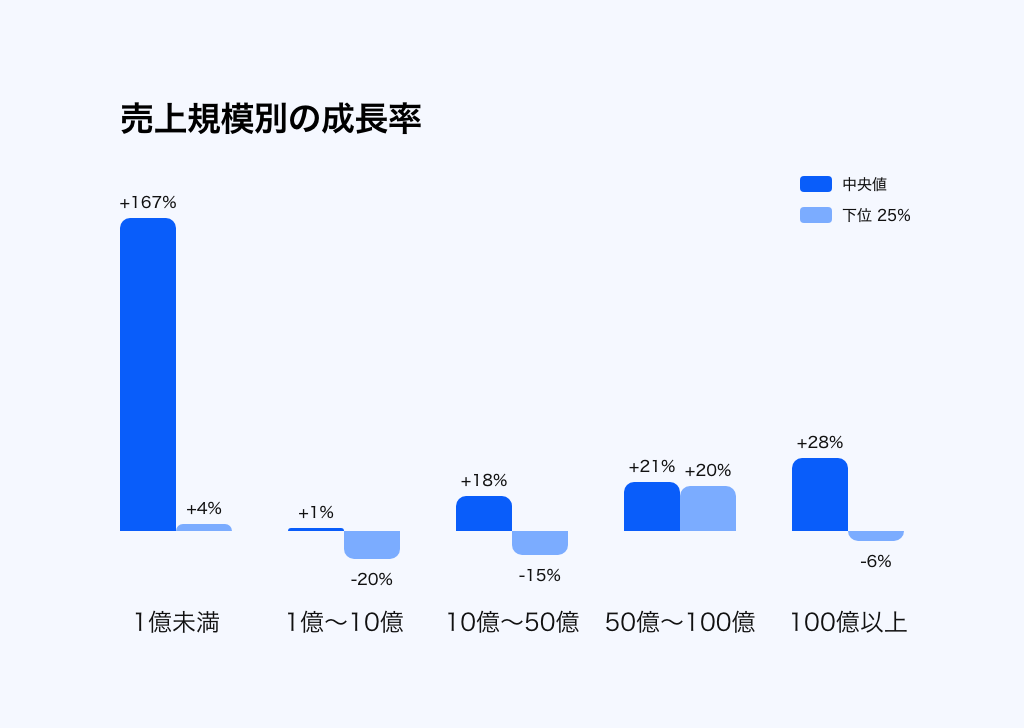
売上規模別に見ると、興味深いパターンが浮かび上がります。売上1億ウォン未満の初期ブランドは中央値+167.3%と爆発的ですが、変動が極めて大きく、意外にも最も安定していたのは50~100億ウォン帯でした。この帯では下位25%のブランドでさえ+20.1%と、全体がプラス成長を記録しています。一方、最もブランド数の多い1~10億ウォン帯(150ブランド)は中央値+1.3%、下位25%は-19.9%と、半数近くがマイナス成長に陥る「成長のデスバレー」となっていました。100億ウォン以上の大型ブランドも、その規模にもかかわらず+27.9%という健全な成長を維持しています。
- 自社が属する売上帯の上位25%の成長率はどれくらいでしょうか?売上帯別の詳細な数値はレポートでご確認ください。
ROAS の中央値は2.7倍――「うちだけが悪化した」のではなく、業界共通のニューノーマルです
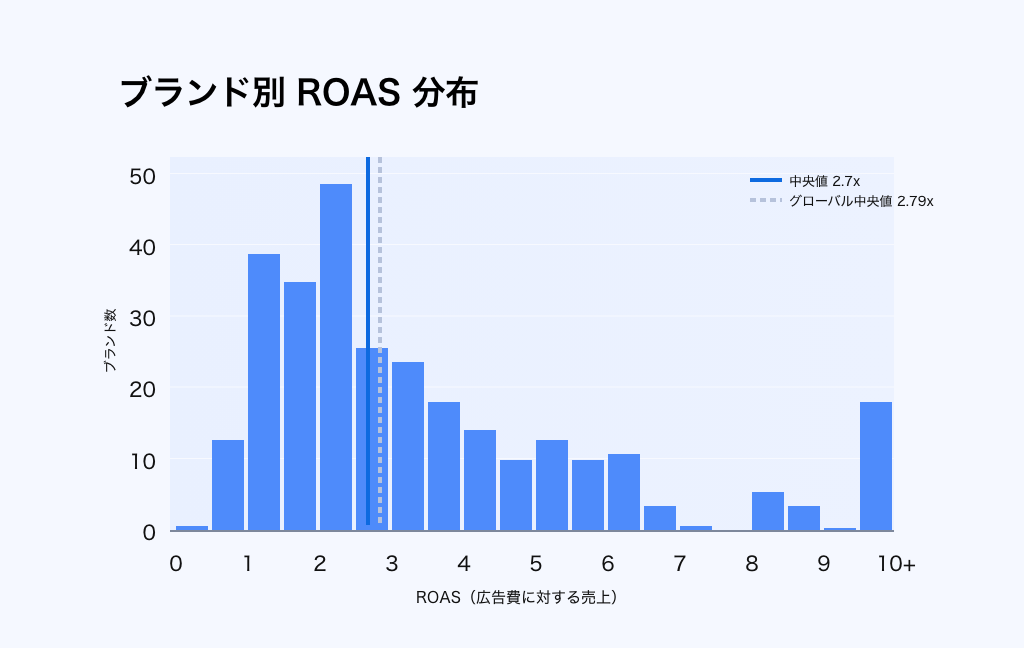
D2C ブランドにとって最も気になる指標、ROAS。全ブランドの ROAS 中央値は2.7倍で、上位25%は4.4倍、下位25%は1.8倍でした。低く見えるかもしれませんが、ポイントは別のところにあります。2026年のグローバル E コマースにおける Meta ROAS の中央値は2.79倍で、今回のサンプルとほぼ同じなのです。CPM が前年比で約+20%構造的に上昇し、クリエイティブの平均寿命が8.4日にまで短くなった、高コストな自動入札時代のニューノーマルというわけです。「うちだけが悪化した」のではなく、ROAS の先にある MER や POAS といった利益ベースの指標で見るべき時代になったのです。
- ROAS が1.8倍未満、または手数料の高いチャネルへの偏りが大きい場合は、損益分岐点を下回っている可能性が高いといえます。自社の ROAS はどの水準にあるでしょうか?損益分岐 ROAS を再定義する計算式をレポートに収録しています。
中心顧客は30~50代女性、リピート購入の構造は堅調です
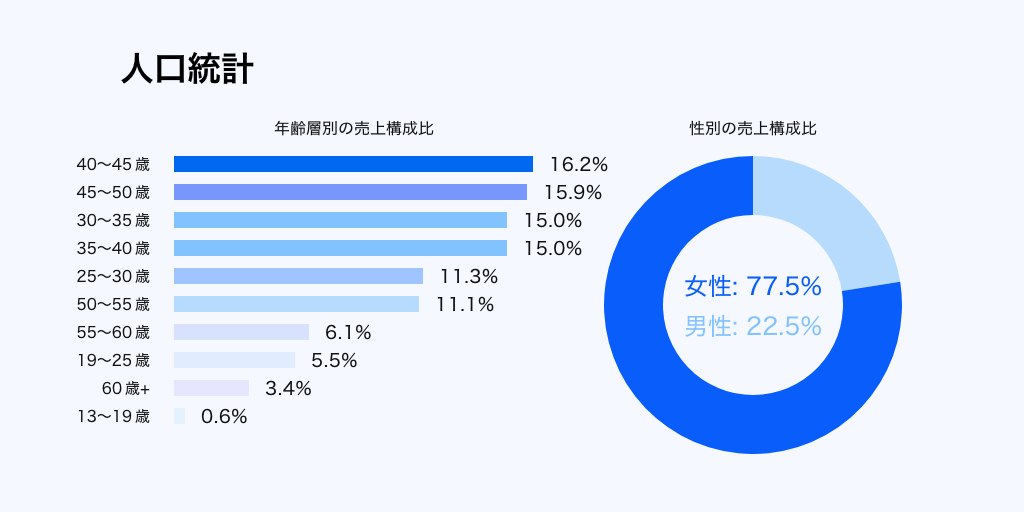
ARPPU/AOV 比は1.34倍で、顧客1人あたり半期平均で約1.3回購入するリピート構造が維持されています。AOV の中央値は64,083ウォンで、上位25%(98,701ウォン)と下位25%(44,932ウォン)の差は2.2倍。商品構成を見直すだけでも、客単価を改善する余地が十分にあります。顧客構成を見ると女性が77.5%を占め、なかでも40~50代が売上貢献度で1位です。デジタルマーケティングで取りこぼされがちなこの年齢層に、Kakao チャンネルやショートメッセージ(SMS)を使った CRM でアプローチすれば、リピート購入率の改善効果は大きいでしょう。
- 自社の AOV は適正な範囲にあるでしょうか?送料無料ラインの設計や、CAC に対する LTV の最適化戦略もレポートに収録しています。
最も多く使われているのは Naver 検索広告。ただし注目すべきチャネルは別にあります
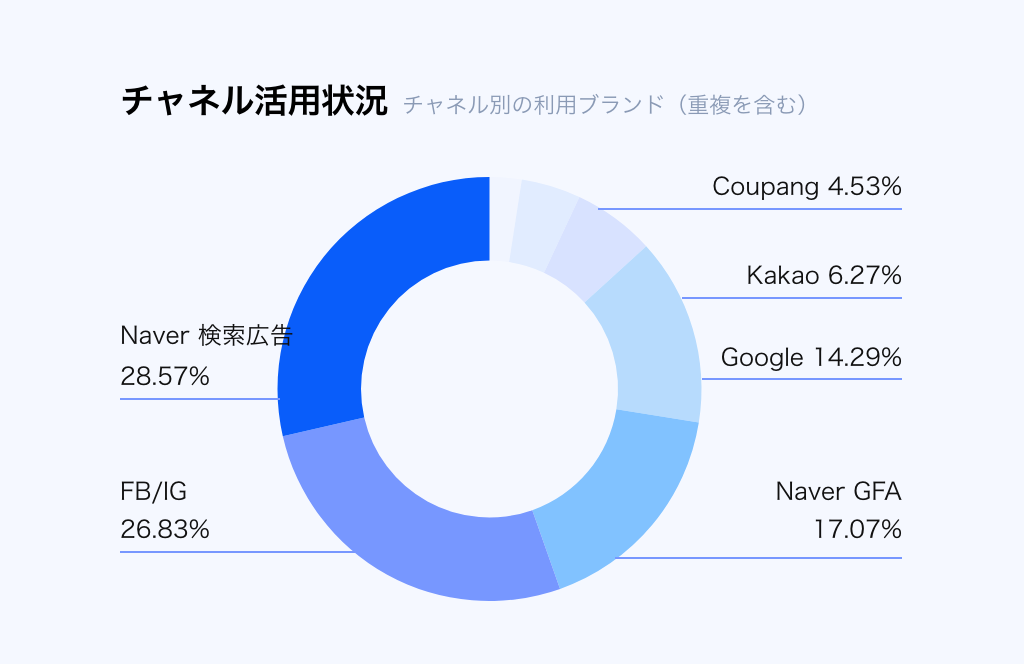
チャネル別に見ると、Naver 検索広告が246ブランドと最も多く利用されており、FB/Instagram は利用ブランド数こそ減ったものの、広告費の投下額では依然として1位です。注目すべきは新興チャネルの台頭です。Coupang 広告が39ブランドで新たに浮上し、マーケットプレイス内広告の重要性が高まっています。TikTok はまだ21ブランドしか利用していませんが、そのほとんどが急成長グループに属しています。また、広告経由売上に占める直接コンバージョン比率の中央値がわずか25.8%にとどまるというデータは、広告が売上全体の一部しか説明できないこと、そして自社チャネルや CRM の構築がいかに重要かを示しています。
- チャネル別の広告費比率とブランド数、直接・間接コンバージョンの成果データは、レポートで詳しくご確認ください。
総合パフォーマンスマトリクス:14の主要指標で自社のポジションを確認
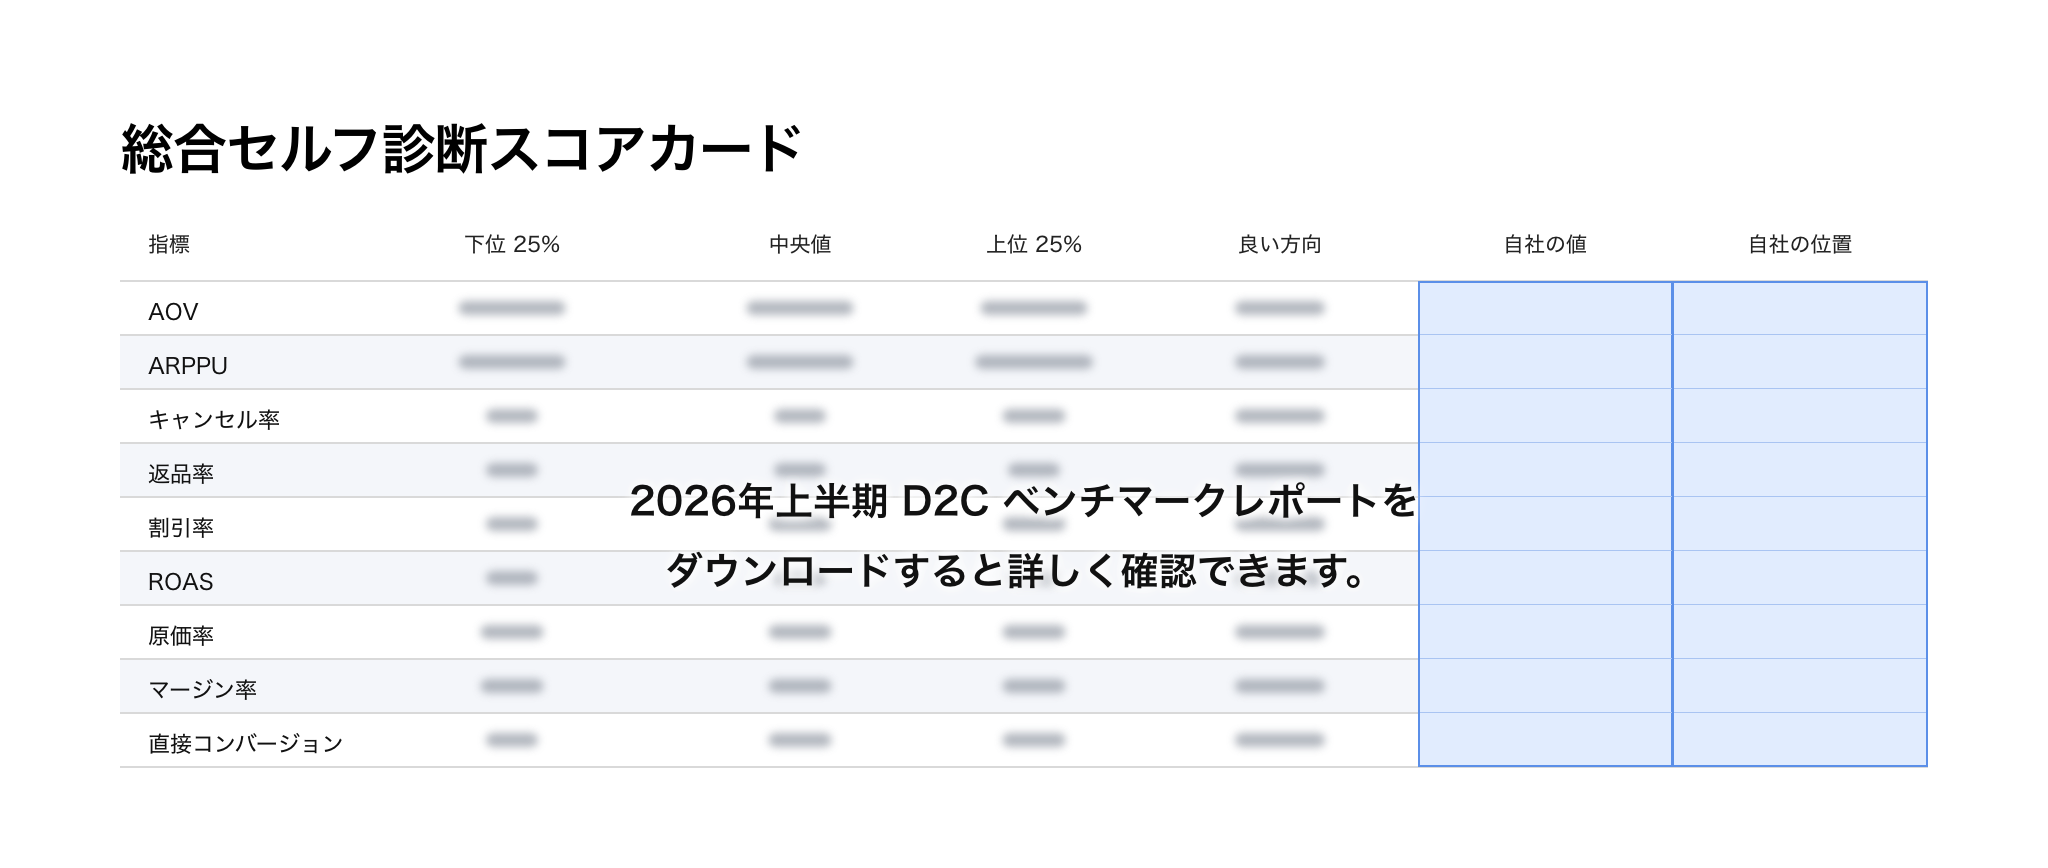
レポートには、成長率、AOV、ARPPU、キャンセル率(中央値6.5%)、返品率(0.6%)、割引率(13.1%)、原価率(24.0%)、マージン率(76.8%)、ROAS、CPC(693ウォン)、CPM、CTR(1.25%)、直接・間接コンバージョン比率まで、14の主要指標について下位25%/中央値/上位25%のベンチマークを収録しています。さらに、カテゴリー別のグローバル Meta ベンチマーク、損益分岐 ROAS のセルフ診断スコアカード、そして2026年下半期の4大戦略(ROAS ニューノーマルへの対応、クリエイティブ・ローテーションの仕組み化、AOV の防衛、キャンセル率の管理)まで。全容はレポートでご確認ください。
今すぐレポートを無料で入手しましょう
2026年上半期 D2C コマース・ベンチマークレポートは、339ブランドの実データをもとに、自社ブランドの現在地を客観的に診断し、データに基づく成長戦略を立てられるよう制作しました。感覚ではなく数字で、自社ブランドの次の戦略を設計してみてください。
👉 2026年上半期 D2C コマース・ベンチマークレポートを無料ダウンロード →
本レポートは Laplace Analytics に連携しているブランドのデータをもとに作成しており、すべてのデータは匿名化・集計処理されているため、個別のブランドを特定することはできません。